Statt außen vor (wieder) mitten drin? Jobchancen psychisch kranker Menschen sollen verbessert werden

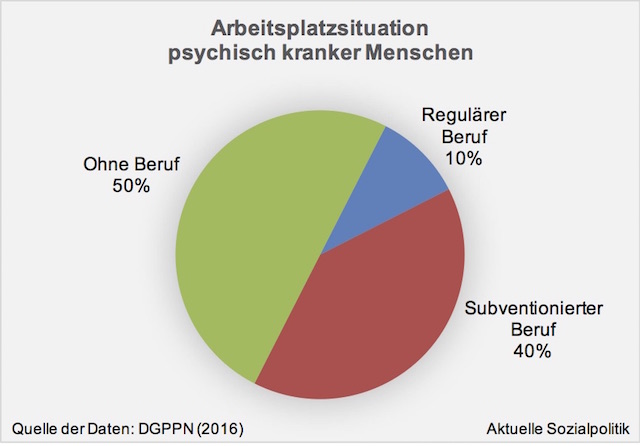
Als „verheerend“ bezeichnete Professor Iris Hauth die aktuellen Zahlen zur Arbeitssituation von psychisch Kranken. Nur etwa zehn Prozent der chronisch Kranken seien am ersten Arbeitsmarkt beschäftigt, und etwa die Hälfte gehe überhaupt keiner Beschäftigung nach, sagte die Präsidentin der Deutschen Gesellschaft für Psychiatrie und Psychotherapie, Psychosomatik und Nervenheilkunde (DGPPN) beim Kongress der Gesellschaft. Dies sei umso schlimmer, als sich eine regelmäßige Berufstätigkeit positiv auf den Krankheitsverlauf auswirke. Das berichtet Thomas Müller in seinem Artikel Psychiater wollen Jobchancen psychisch Kranker verbessern. Auch Anne Brüning hat sich in ihrem Beitrag Kranke sollen schneller wieder arbeiten können mit diesem Thema und den Vorschlägen auseinandergesetzt.

Brüning beginnt ihren Artikel mit einem konkreten Beispiel:

»Tina C., 53, ist seit elf Wochen arbeitsunfähig. Ihre Depressionen sind zurückgekommen. Als sie 28 war, diagnostizierte ein Psychiater bei ihr eine wiederkehrende depressive Störung. Seitdem ging es auf und ab. In schlimmen Zeiten war die Leipzigerin stationär in der Psychiatrie, in guten hat sie in ihrem Beruf als Verkäuferin gearbeitet. Jetzt steht der Wiedereinstieg in den Job an: Zunächst soll sie drei Stunden am Tag arbeiten, nach zwei Wochen auf sechs Stunden erhöhen. Es wird ihr schwerfallen, sich morgens auf den Weg zur Arbeit machen. Das kennt sie schon von früheren Krankheitsepisoden. Aber es ist ihr auch wichtig, wieder ins normale Leben zurückzukehren.«

Das Beispiel ist einem neuen Instrument entnommen, dass die DGPPN zur Verfügung stellt – dem Teilhaberkompass. Zum Hintergrund: Ein Grund für die geringe Beschäftigungsquote sei auch ein unübersichtliches System von Reha- und Integrationsmaßnahmen. Die durchaus vorhandenen Angebote kommen nicht ausreichend bei den Betroffenen an. Der Teilhabekompass liefert einen Überblick über regelfinanzierte Leistungsanbieter und Maßnahmen nach dem neunten Sozialgesetzbuch und richtet sich primär an Ärzte und Therapeuten. An praktischen Beispielen werden die jeweiligen Optionen erläutert.

Der konzeptionelle Ansatz geht aber weiter. Dazu Thomas Müller in seinem Artikel:

»Ein weiteres Problem gerade in Deutschland sei jedoch eine sehr späte Wiedereingliederung in den Arbeitsmarkt, erläuterte Professor Katarina Stengler von der Universität Leipzig. So würde das Thema in der Regel erst nach der Behandlung angegangen, die Patienten würden zudem oft für Rehamaßnahmen weit entfernt vom Wohnort untergebracht, auch sei ein Wechsel zwischen den Maßnahmen nur schwer möglich.
„Wir haben hier eine hohe Inflexibilität. Vor allem ist der erste Arbeitsmarkt für psychisch Kranke mit solchen Maßnahmen nur schwer erreichbar“, erläuterte die Psychiaterin.
In anderen Ländern habe sich das Konzept „First place, then train“ als erfolgreich erwiesen. Noch während der Akutbehandlung bekommen Betroffene einen „Arbeitsassistenten“ an die Seite gestellt. „Dies kann ein Sozialtherapeut, Ergotherapeut oder Psychologe sein“, sagte Stengler. Nach der Akutbehandlung wird direkt versucht, einen Arbeitsplatz zu vermitteln oder den noch bestehenden wieder einzunehmen, wobei der Patient am Arbeitsplatz so trainiert werden soll, dass er mit der Zeit wieder den Anforderungen des Arbeitgebers nachkommen kann. Der Arbeitsassistent fungiert dabei als Vermittler zum Arbeitgeber, so die Expertin. Die Reha erfolgt in diesem Modell also direkt am Arbeitsplatz.«

Die DGPPN forciert hier eine konzeptionelle Ausrichtung, die nicht neu ist, sondern auf dessen Weg man sich schon seit längerem begeben hat. So berichtete die DGPPN Anfang des Jahres 2014 unter der Überschrift Chancen für Menschen mit psychischen Erkrankungen auf dem Arbeitsmarkt verbessern von einer Tagung und zitierte den ehemaligen Berliner Sozialsenator Ulf Fink: »Nach der durch die große Psychiatrie-Enquête angeregten erfolgreichen Enthospitalisierung psychisch Erkrankter müssen wir uns jetzt dem großen Thema „Arbeit für psychisch Erkrankte“ zuwenden. Denn eine sinnstiftende Arbeit hat einen wesentlichen Einfluss auf die seelische Gesundheit. Sie strukturiert den Tag und gibt Betroffenen die Möglichkeit, Kontakte zu knüpfen und von eigener Hände Arbeit zu leben.« Und wie soll das gelingen können?

»Wie die Integration besonders von Menschen mit schweren psychischen Beeinträchtigungen auf dem ersten Arbeitsmarkt funktionieren kann, zeigt der internationale Vergleich. Psychisch Kranke werden dort ohne Training direkt auf dem ersten Arbeitsmarkt platziert und durch einen Jobcoach begleitet. Dieser Jobcoach wird in der Vermittlung eines angemessenen Arbeitsplatzes, der Begleitung der Betroffenen in Krisen und der Kontaktaufnahme mit dem Arbeitgeber wirksam. Diese so genannten Supported Employment Ansätze („first place then train“) haben in wissenschaftlichen Studien ihre Überlegenheit gegenüber den traditionellen arbeitsrehabilitativen Ansätzen („first train then place“) auch für den deutschsprachigen Raum gezeigt.«

Dieser Ansatz (vgl. aus der umfangreichen Literatur dazu beispielsweise das 2013 veröffentlichte Interview mit Holger Hoffmann aus der Schweiz: Nachhaltige Arbeitsplatzintegration für psychisch Kranke. Supported Employment versus pre-vocational Training) wird mit dem aktuellen Kongress der DGPPN weiter vorangetrieben. Denn der häufigste Fall in Deutschland ist dadurch gekennzeichnet, dass Behandlung und Rehabilitation/berufliche Wiedereingliederung voneinander getrennt sind. Es wird das Prinzip „First train, then place“ verfolgt – die Patienten sollen zunächst fit gemacht werden für die Arbeitswelt und dann in den Beruf. Das führt im schlechtesten Fall dazu, dass viel Zeit mit Rehabilitationsmaßnahmen fern vom Alltag vergeht. So verlieren die Betroffenen die Kompetenzen, auf dem Arbeitsmarkt zu bestehen.

Im derzeit im Gesetzgebungsverfahren befindlichen Bundesteilhabegesetz ist vorgesehen, den Bereich der Arbeitsassistenz auszubauen bzw. die Finanzierung zu verbessern. Bislang sind Ärzte und Patienten, die hierzulande neue Wege beschreiten wollen, auf Modellprojekte angewiesen, die das Prinzip der unterstützten Beschäftigung erproben.

Man muss die Erfolgsaussichten auch dieses Ansatzes immer relativ sehen, das hängt nicht nur, aber auch zusammen mit den sich verändernden Anforderungen auf vielen heutigen Arbeitsplätzen. Hinzu kommt bei aller Sympathie für das konzeptionelle (und vor allem praktische) Umsteuern, dass möglicherweise neue Konfliktlinien therapeutischen Setting aufbrechen können, je nachdem, wie man das wahrnimmt und bewertet, was Brüning in ihrem Artikel beschreibt:

„Der Patient wird von einem Job-Coach begleitet, der den Kontakt zum Arbeitgeber herstellt, die Bedingungen abspricht und oft auch den Weg zur Arbeit gemeinsam mit dem Klienten macht“, erläutert Stengler. Über den Job-Coach erhält der behandelnde Arzt oder Therapeut zugleich wichtige Informationen. „Probleme, die vormittags im beruflichen Umfeld zutage treten, können nachmittags in der therapeutischen Sitzung besprochen werden“, sagt Stengler.
Auf nach Österreich? Mit einem vergleichenden Blick auf die Rente hier und dort wäre das naheliegend. Für die Rentner in Deutschland

Das war ja zu erwarten. Das Gesamtkonzept zur Alterssicherung, das die Bundessozialministerin Andrea Nahles gestern der Öffentlichkeit präsentiert hat, wird von vielen kritisch kommentiert. Das kann bei so einem Thema auch nicht wirklich überraschen. Vor allem ihr Vorschlag, eine „Haltelinie“ beim absinkenden Rentenniveau einzuziehen und das bei 46 Prozent bis 2045 zu stabilisieren, sorgt für strittige Diskussionen. So hat sich der ehemalige Bundesarbeitsminister Norbert Blüm zu Wort gemeldet, er hält das von Nahles vorgeschlagene Mindest-Rentenniveau von mindestens 46 Prozent für nicht ausreichend: „Die Rente muss höher sein als die Grundsicherung, sonst verliert das System seine Legitimität. Ein Niveau von 46 Prozent wird dafür nicht reichen“, so wird er in dem Artikel Blüm und Riester kritisieren Rentenkonzept zitiert. Aber viele Kommentatoren argumentieren so wie Thomas Öchsner von der Süddeutschen Zeitung, der unter der bezeichnenden Überschrift Wer soll das bezahlen? schreibt:

»Nahles hat auch recht, wenn sie eine neue langfristige Haltelinie beim Rentenniveau und bei den Beitragssätzen fordert. Wer das Rentenniveau ins Bodenlose fallen lässt, untergräbt die Legitimation der Rentenversicherung … Jedoch ist die Ministerin übers Ziel hinausgeschossen. Man kann darüber reden, die gesetzliche Haltelinie von mindestens 43 Prozent des Durchschnittslohns über 2030 hinaus zu stabilisieren. Die 46 Prozent, die Nahles anpeilt, werden allerdings viel zu teuer.« 

Es geht hier gar nicht um die Frage, warum das eigentlich so sein soll (vgl. dazu mein Hinweis auf die eigentliche Finanzierungsfrage als zentrale Baustelle der rentenpolitischen Diskussion, die aber weiterhin gemieden wird, in dem Beitrag Die Rente soll gesamtkonzeptionell verbessert werden. Aber welche Rente? Und der großen Koalition geht die Puste aus beim Anblick der wirklich großen Baustellen im Alterssicherungssystem vom 25.11.2016).
Auffällig ist hingegen, dass kaum bis gar nicht die eigentlich naheliegende Frage aufgerufen wird, wie hoch eigentlich viele Renten heute sind und wie hoch sie in Zukunft sein sollten.

Da kann es dann auch mal schnell zur Irritationen – um das nett auszudrücken – kommen, wenn man den vergleichenden Blick auf andere Länder richtet und feststellen muss, dass es den Menschen im Ruhestand deutlich besser geht als bei uns, was die Höhe der Rente angeht.
Und wenn so was dann auch noch in einer der vielen Talk-Shows passiert, dann zeigt sich sehr schnell, wer Experte ist und wer nur so tut.

Und im Ergebnis kann es dann zu solchen Schlagzeilen kommen: Staunen bei „Illner“: Warum gibt es in Österreich 40 Prozent mehr Rente?, so ist der Artikel von Tatjana Grassl überschrieben.

In »der Show von Maybrit Allner (ging es) um das Thema Rente – bis ein Praxis-Beispiel plötzlich sämtliche Teilnehmer verstummen ließ: In einem Einspieler wurden die Renten eines Österreichers und eines Deutschen miteinander verglichen. Das Ergebnis: Der österreichische Facharbeiter bekommt im Alter 40 Prozent mehr Rente als der deutsche. Dabei verdienen beide das gleiche Bruttogehalt.«

»Wie kann das sein? Auch Illners Gäste konnten sich das nicht erklären: Weder der Wirtschaftsweise Christoph Schmidt noch der Uni-Professor Antonio Brettschneider waren in der Lage, die Diskrepanz zu erklären.«

Die Bewertung Antonio Brettschneider betreffend ist so nicht zutreffend, in anderem anderen Artikel (vgl. Nicht einmal Wirtschaftsweise blicken bei der Rente durch) wird darauf hingewiesen, dass er folgendes ausgeführt hat: Zum einen zahlen Selbständige in die Rentenversicherung ein, zum andern habe Österreich das politisch so entschieden. „Es geht auch anders als in Deutschland.“ Das ist zumindest schon mal eine Annäherung an die rentenpolitische Wirklichkeit.

Dass aber der Wirtschaftsweise Schmidt die erhebliche Diskrepanz nicht erklären kann, liegt nahe, er ist eben kein Experte für Rentenpolitik und sonstige sozialpolitische Fragen – wie seine vier anderen Mitstreiter im Sachverständigenrat zur Begutachtung der gesamtwirtschaftlichen Entwicklung übrigens auch nicht. Dennoch nehmen sie jedes Jahr ganz selbstverständlich in Anspruch, die gesamte Sozialpolitik zu kommentieren und zumeist völlig einseitige Ratschläge zu erteilen (vgl. dazu am Beispiel des erst vor kurzem veröffentlichten Jahresgutachtens 2016/17 der „fünf Wirtschaftsweisen“ meine Kritik in dem Beitrag Unbeirrt die Fahne hoch im eigenen sozialpolitischen Schützengraben. Die „fünf Wirtschaftsweisen“ machen auch in Sozialpolitik und das wie gewohnt. Also extrem einseitig vom 2. November 2016).

Folgendes Bespiel wurde in der Illner-Sendung präsentiert:

Zwei Fachharbeiter  verdienen je rund 50.000 Euro im Jahr. Einer arbeitet als Schweißer bei Lufthansa Technik in Hamburg arbeitet in Deutschland, der andere als Elektriker bei einem Autohersteller in  Österreich. Wenn der Deutsche (Jahresbrutto 52.000 Euro) in Rente geht, kann er aus der gesetzlichen Rentenkasse mit einer monatlichen Zahlung von 2.211 Euro rechnen.

Der Österreicher (Jahresbrutto 49.000 Euro) kann dagegen laut seinem Rentenbescheid mit 2.956 Euro Rente rechnen – und das sogar 14 mal im Jahr, weil Rentner in der Alpenrepublik auch Weihnachts- und Urlaubsgeld bekommen. Auf den Monat gerechnet sind das rund 3.500 Euro brutto.

Damit kommt der Österreicher auf eine Jahresrente von 41.384 Euro, der Deutsche aber nur auf 26.539 Euro. Ein Unterschied von fast 40 Prozent.

Tatjana Grassl ist in ihrem Artikel nun selbst auf Suche nach der Antwort auf die Frage, wie es denn zu so einem erheblichen Unterschied kommen kann, gegangen und hat das hier bezogen auf das offensichtlich anders funktionierende Rentensystem der Österreicher herausgefunden:

»In Österreich sichert die gesetzliche Rentenversicherung den Lebensstandard der Pensionäre komplett ab, weitere Säulen der Altersvorsorge (Riester, betriebliche Rente) werden nicht staatlich gefördert.
Die Sozialabgaben zur Rentenversicherung betragen dort 22,8 Prozent des Bruttogehalts, liegen also höher als in Deutschland. Davon trägt der Arbeitnehmer 10,25 Prozentpunkte, also weniger als die Hälfte. 12,55 Prozentpunkte zahlt der Arbeitgeber.
In Österreich zahlen außerdem alle Erwerbstätigen in die gesetzliche Rentenversicherung ein, auch Selbstständige. Ausgenommen sind lediglich Beamte, deren Pensionen aus einem anderen Topf bestritten werden.
Alle Personen ab dem Jahrgang 1955 besitzen ein sogenanntes Pensionskonto. Für jedes Jahr, in dem sie erwerbstätig waren, wird ihnen dort vom Staat 1,78 Prozent ihres jährlichen Bruttoverdienstes gutgeschrieben. Der Höchstbetrag liegt bei 4980 Euro brutto im Monat. Erreicht ein Arbeitnehmer das Renteneintrittsalter, wird die angesammelte Summe auf dem Pensionskonto durch 14 geteilt. Daraus ergibt sich die monatliche Bruttorente.
In Österreich sind für Erwerbstätige 14 Monatsgehälter üblich, es gibt also volles Urlaubs- und Weihnachtsgeld. In diesen Genuss kommen auch die Rentner.«

Dass es diese Diskrepanz zugunsten der österreichischen Rente geben muss, ist jedem klar, der sich etwas mit den System-Unterschieden befasst hat. Dazu reicht es, die entsprechenden Fachdiskussion und die dort vorgebrachten Veröffentlichungen zu verfolgen.

Anfang 2016 wurde beispielsweise diese Studie vom Wirtschafts- und Sozialwissenschaftlichen Institut (WSI) der Hans-Böckler-Stiftung publiziert:

Florian Blank, Camille Logeay, Erik Türk, Josef Wöss, Rudolf Zweiter (2016): Alterssicherung in Deutschland und Österreich: Vom Nachbarn lernen? WSI-Report Nr. 27, Düsseldorf, Januar 2016

Eine Zusammenfassung der Studie wurde unter diese Überschrift gestellt: Rente: Deutsche oft schlechter abgesichert als Österreicher: In Österreich konzentriert sich die Altersversorgung nach wie vor weitgehend auf die umlagefinanzierte Gesetzliche Rentenversicherung (GRV), in die auch die Selbständigen einbezogen wurden und deren Bestimmungen schrittweise für Beamte zur Anwendung kommen. Eine der Bedingungen für die besseren Leistungen in Österreich ist ein spürbar höherer Beitrag zur Rentenversicherung. Die gesamte Beitragsbelastung für Beschäftigte ist im Vergleich zu Deutschland allerdings nur höher, wenn man die 4 Prozent Beitragssatz zur zusätzlichen Riester-Vorsorge nicht mit einrechnet, die in Deutschland die Beschäftigten selbst aufbringen müssten, um eine gewisse Kompensation der Kürzungen der umlagefinanzierten Rente ausgleichen zu können, was sie tun können, aber nicht müssen.

In Österreich ist das Rentenniveau deutlich höher als in Deutschland, wo es sich zudem auf dem kontinuierlichen Sinkflug befindet.

Angesichts der selbst von der OECD kritisierten besonders schlechten Absicherung der Geringverdiener im deutschen Alterssicherungssystem ist das hier interessant: Geringverdiener sind im österreichischen System merklich besser abgesichert. Neben dem höheren Rentenniveau sichern die von der Rentenversicherung ausbezahlten, steuerfinanzierten „Ausgleichszulagen“ mit rund 12.000 Euro jährlich (für Alleinstehende) Rentnern ein merklich höheres Mindesteinkommen.
Kritiker werden sofort einwenden, dass dafür aber auch die Beitragssätze deutlich höher seien. Auch hier lohnt der genauere Blick:

»Die deutlich höheren GRV-Leistungen in Österreich sind mit einem deutlich höheren Beitragssatz verbunden. Er beträgt seit 1988 unverändert 22,8 Prozent, in Deutschland sind es im Jahr 2015 18,7 Prozent. Rechnet man in Deutschland 4 Prozent Beitragssatz zur Riester-Vorsorge hinzu, dann sind die Beitragssätze in beiden Ländern fast gleich hoch. Dabei tragen die österreichischen Arbeitgeber einen höheren Anteil am Rentenbeitrag als die Beschäftigten (12,55 Prozent vs. 10,25 Prozent), während es in Deutschland umgekehrt ist, wenn man die Beiträge zur Riester-Rente mit einrechnet.«

Die österreichische Rentenversicherung ist zudem als Erwerbstätigenversicherung ausgestaltet, auch die Selbständigen sind einbezogen. Zudem werden seit rund einem Jahrzehnt die vordem deutlich großzügigeren Regelungen zur Beamtenversorgung an das Leistungsniveau der GRV angeglichen.

In der Bewertung der vergleichenden Analyse wurde dann eine Schlussfolgerung vorgetragen, die gerade in diesem Tagen vor dem Hintergrund der aktuellen rentenpolitischen Beschlüsse der großen Koalition wie auch des „Gesamtkonzepts zur Alterssicherung“ der Ministerin Nahles an dieser Stelle ganz besonders hervorgehoben werden sollte, geht doch die Politik bei uns leider in die andere Richtung, also eine weitere Stärkung und ein Ausbau der Kapitaldeckung:

»Die Erfahrungen aus dem Nachbarstaat zeigten, dass eine starke öffentliche Alterssicherung bessere Ergebnisse bringt. So habe es sich als sinnvoller erwiesen, öffentliche Mittel in eine Stärkung der GRV unter anderem zur Aufstockung niedriger Renten zu investieren als damit kapitalgedeckte Zusatzvorsorge zu subventionieren, von der Besserverdienende am ehesten profitieren.«

Und wenn man denn schon meint, die betriebliche Altersvorsorge ausbauen zu müssen, dann sollte man sich durchaus eine österreichische Lerneinheit gönnen:

»Dort sind Arbeitgeber an der Finanzierung der – insgesamt wenig verbreiteten Betriebsrenten – verpflichtend mindestens zur Hälfte beteiligt. In Deutschland ist es dagegen möglich, dass der Arbeitgeber bei der „Entgeltumwandlung“ keine Beiträge leistet, so unter dem Strich sogar Lohnnebenkosten einspart und damit durch die Nutzung einer „betrieblichen Altersvorsorge“ sogar Zusatzgewinne erzielen kann.«

Der – zumindest von vielen Rentner sicher als erfolgreich wahrgenommene – Weg der Österreicher in der Rentenpolitik hat zwei Folgen bzw. Voraussetzungen: Zum einen handelt sich um eine politische Entscheidung, das Rentensystem so und nicht beispielsweise wie in Deutschland auszugestalten und das ganze führt natürlich auch zu höheren anteiligen Ausgaben, wenn man denn diese misst am Bruttoinlandsprodukt (BIP). Dieser Anteil lag in Deutschland bei 10,6 Prozent, während für Österreich 13,2 Prozent ausgewiesen werden. Das deutlich höhere Niveau der Renten hat seinen Preis.

Aber es gibt natürlich auch deutliche Kritik am österreichischen Weg in der Rentenpolitik. Eine in weiten Teilen sehr negative Besprechung dessen, was in unserem Nachbarland passiert (ist), findet man beispielsweise in dem Beitrag Die Pensionisten-Republik von Stephan Ozsváth. Schon der Beginn verdeutlicht, wohin die Reise geht: »Vorruhestand ist in Österreich beliebt, und viele der Frührentner beziehen auch noch Mehrfachpensionen. Das kostet den Steuerzahler viel Geld. Geld, das bei Zukunftsinvestitionen fehlt. Verlierer sind auch hier die Jungen.« In dem einseitigen Beitrag wird als einziger Experte der österreichische Sozialwissenschaftler Bernd Marin zitiert, der seit Jahren aggressiv gegen die offizielle Rentenpolitik im Alpenstaat argumentiert und diese dem sichereren Untergang geweiht sieht. Marin war bis 2015 Executive Director des European Centre for Social Welfare Policy and Research in Wien. Man sollte und darf diese massive Kritik am österreichischen System nicht unterschlagen, sollte sich mit ihr auseinandersetzen.

Zumindest die heutigen Rentner würden sicher eine klare Entscheidung treffen können, wenn sie wählen müssten. Was nicht heißt, dass das System in Österreich so bleibt, wie es ist. Aber derzeit ist es attraktiv – und eine Alternative zu dem, was in Deutschland zuweilen nur noch als „alternativlos“ dargestellt wird: immer weiter runter mit dem Rentenniveau und bloß nicht (noch) mehr ausgeben für die Alterssicherungspolitik.

Die Rente soll gesamtkonzeptionell verbessert werden. Aber welche Rente? Und der großen Koalition geht die Puste aus beim Anblick der wirklich großen Baustellen im Alterssicherungssystem

Am Abend des 24. November 2016 haben die Spitzen der großen Koalition in Berlin über das für sie angesichts des anstehenden Wahlkampfs sicher mehr als leidige Renten-Thema gekreißt und herausgekommen ist – nicht wirklich überraschend – eine rentenpolitische Maus der Gemeinsamkeiten. Beim abendlichen Treffen wurden Maßnahmen vereinbart, die (noch) umgesetzt werden sollen in der laufenden Legislaturperiode und teilweise schon auf den gesetzgeberischen Weg gebracht worden sind: Zum einen der Ausbau der Betriebsrenten (Sozialpartnermodell und Steuerzuschuss für Geringverdiener, dazu liegt mit dem Betriebsrentenstärkungsgesetz bereits ein Entwurf vor). Es geht um die Stärkung der (hoch umstrittenen) Kapitaldeckung innerhalb des Alterssicherungssystems. Entsprechend soll es auch Anpassungen geben bei der Förderung der Riester-Rente. Hier ist vereinbart worden, im Rahmen des Betriebsrentenstärkungsgesetzes die Grundzulage der Riester-Förderung anzuheben, also die Förderung aus Steuermitteln auszubauen sowie die Doppelverbeitragung bei betrieblichen Riester-Verträgen aufzuheben. Hinzu kommt eine geplante Privilegierung der privaten Altersvorsorge im Sinne der Gewährung von Freibeträgen, falls man auf Grundsicherung im Alter und bei Erwerbsminderung angewiesen sein sollte. Und sonst? Vereinbart wurde eine Verlängerung der Zurechnungszeit bei Erwerbsminderungsrenten von heute 62 auf 65 Jahre. Und schlussendlich soll es eine Angleichung der Renten in Ost und West geben – in sieben Schritte bis 2025. Das war’s. Und das Rentenniveau? Und die Bekämpfung der Altersarmut?

Durchaus konsequent sind dann solche Schlagzeilen: Arbeitgeber loben Rentenkompromiss: „Es ist bemerkenswert, wie die große Koalition dem Populismus trotzt und versucht, Ruhe in das komplizierte Thema Rente zu bringen“, wird Gesamtmetall-Hauptgeschäftsführer Oliver Zander zitiert. Ausdrücklich begrüßte Gesamtmetall die Pläne zur Stärkung der Betriebsrenten. „Ein konstruktives, gründliches, aber zügiges Gesetzgebungsverfahren ist dabei unser Wunsch.“

Und die Verbesserungen wenigstens für die Erwerbsminderungsrentner? Da muss man dann wieder genauer hinschauen: Sie sollen im Zeitraum zwischen 2018 und 2024 erfolgen. Die bestehenden Abschläge bleiben unverändert. Um das hier in aller Deutlichkeit hervorzuheben: Die geplante Verbesserung bei der Zurechnungszeit im Sinne einer Ausweitung auf 65 Jahre gilt nur für Neuzugänge in die Erwerbsminderungsrente, nicht für die Bestandsfälle, also analog dem Vorgehen bei der letzten Verbesserung 2014: »Weitere Verbesserungen sollen für erwerbsgeminderte Menschen erreicht werden, indem die Zurechnungszeit für Erwerbsminderungsrenten für zukünftige Rentenzugänge um weitere drei Jahre auf das 65. Lebensjahr verlängert wird« (BMAS 2016: 35).

Ein ähnliches Muster bei der Angleichung der Renten in Ost und West. Ministerin Nahles wollte diese ursprünglich in zwei Schritten und schneller erreichen, der nun gefundene Kompromiss aber zieht den Angleichungsprozess wie Kaugummi in die Länge. Die Angleichung soll 2025 erreicht sein und der Prozess dahin – in nunmehr sieben Einzelschritten – soll erst 2018 beginnen. Zeit kaufen, nennt man das dann wohl.

Vor diesem Hintergrund muss man den Auftritt der Bundessozialministerin Andrea Nahles (SPD) vor der Bundespressekonferenz am 25. November 2016 sehen (hier als Video), am Tag nach dem großkoalitionären Abendtermin. Sie hat ihr Gesamtkonzept zur Alterssicherung vorgestellt, wobei das „ihr Konzept“ hervorgehoben werden muss, denn wichtige Bausteine des Konzepts bestehen aus ihren Vorschlägen, die aber gerade nicht konsentiert sind innerhalb der Koalition.
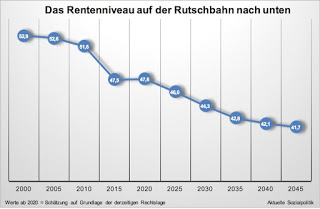
Und man muss dem Konzept der Ministerin eines lassen – es adressiert anders als die sehr klein portionierten Beschlüsse der Koalition eine, wenn nicht die zentrale Frage der rentenpolitischen Diskussion: das Rentenniveau, das sich seit Jahren auf einer Rutschbahn nach unten befindet (vgl. dazu ausführlicher den Beitrag Das große Durcheinander um Rentenniveau, Niveau der Renten, Rente als Wahlkampfthema. Und eine rechnerische Gewissheit mit fatalen Folgen vom 8. Oktober 2016 sowie der Beitrag vom 1. November 2016: Das Rentenreformdiskussionskarussell dreht sich. Die Umrisse der Folgen einer hilflos-konfusen Rentenpolitik werden erkennbar).

Zentraler Baustein des Gesamtkonzepts ist die Konkretisierung dessen, was sie schon seit längerem als „doppelte Haltelinie“ bezeichnet.

  1. Sie schlägt vor, dass das absinkende Rentenniveau stabilisiert werden soll und zwar auf einem Niveau von 46 Prozent. Das wird nach den bisherigen Vorausberechnungen 2026 erreicht. Dann würde es weiter absinken, nach 2030 gibt es sogar keine gesetzliche Sicherung nach unten mehr und es könnte 2045 bei 41,7 Prozent ankommen. Wenn man nicht gegensteuert. Bei der Präsentation der Gesamtkonzeption hat sie – wohl mit Blick auf die Gewerkschaften und andere Kräfte – eine „Ziellinie“ von 48 Prozent beim Rentenniveau genannt (also dem derzeitigen Niveau), die aber eher als „Wunschlinie, an die ich selbst nicht glaube“ rübergekommen ist
  2. Die zweite Haltelinie bezieht sich auf den Beitragssatz, hier plädiert Nahles in ihrem Konzept für eine Begrenzung, die über die bislang schon festgeschriebenen 22 Prozent bis 2030 hinausreicht. Konkret spricht sie von maximal 25 Prozent im Jahr 2045. 

Nun ist allein schon aus logischen Gründen klar, dass es eine solche „doppelte Begrenzung“ (zum einen der mit der Rentenniveauabsenkung verbundenen Rentenkürzungen, wie aber auch der aus den Beiträgen generierten Finanzmittel durch eine Begrenzung des Anstiegs der Beitragssätze) nicht geht, wenn man die notwendigerweise sich öffnende Schere zwischen (geringeren) Einnahmen und (höheren) Ausgaben nicht auf anderem Weg wieder schließen kann.

Genau das soll ein weiterer Baustein ihres Konzepts leisten. Sie schlägt einen steuerfinanzierten „Demografiezuschuss“ vor. Konkret nennt sie ein Volumen von 1,5 Prozent der Rentenausgaben ab 2030 (das wären 4,5 Mrd. Euro), ansteigend auf 2,5 Prozent ab 2040 (7,7, Mrd. Euro).
Fazit: Die für die Zukunft anvisierte Stabilisierung eines weiter absinkenden Rentenniveaus soll dann vor allem aus der Steuerschatulle gestemmt werden, um die Beitragszahler nicht zu stark zu belasten.

Die Kosten für die „doppelte Haltelinie“ würden sich – so die Ministerin – übrigens halbieren, wenn ein weiterer Schritt gemacht wird, der in ihrem Konzept enthalten ist: die Einbeziehung der Selbständigen, die über keine ausreichende Alterssicherung verfügen. Auf der Pressekonferenz nannte die Ministerin hier die Zahl von drei Millionen, die sukzessive unter das Dach der Gesetzlichen Rentenversicherung geholt werden sollen. Die angesprochene Entlastung auf der Kostenseite kommt daher, dass die erst einmal über längere Zeit Einzahler sind, bevor die Inanspruchnahme der Leistungen kommt. Allerdings sind die Zahlen sehr umstritten. Vor kurzem meldete sich das DIW mit einigen Zahlen zu Wort: „Die meisten Selbständigen betreiben Altersvorsorge oder haben Vermögen, aber etwa 700.000 sorgen nicht genügend für das Alter vor“, so ist die Pressemitteilung des DIW überschrieben. »Mehr als die Hälfte der Selbständigen in Deutschland ist nicht bei einer obligatorischen Rentenkasse (gesetzliche Rentenversicherung oder berufsständische Versorgungswerke) versichert. Das bedeutet aber nicht, dass der Großteil finanziell unzureichend auf den Ruhestand vorbereitet ist. Denn mehr als die Hälfte der nicht obligatorisch versicherten Selbständigen hat eine Kapitallebensversicherung oder eine private Rentenversicherung. Vor allem ist aber oft Immobilien- sowie Anlagevermögen vorhanden.« Und weiter erfahren wir: »Insgesamt haben mindestens zwölf Prozent aller Selbständigen noch nicht hinreichend für das Alter vorgesorgt, denn sie Zahlen weder in die gesetzliche Rentenkasse oder in eine private Versicherung ein, noch haben sie ein größeres Vermögen (von 100.000 Euro). Wenn man die Messlatte für das Vermögen auf 250.000 Euro legt, gilt dies sogar für 16 Prozent ­aller Selbständigen, bei den Solo-Selbständigen sind es fast 20 Prozent. Alles in allem sieht DIW-Forscher Karl Brenke bei den Selbständigen nicht die Gefahr einer massenhaften Altersarmut – aber eine beachtliche Minderheit könnte später auf den Bezug der Grundsicherung im Alter angewiesen sein.« Ausführlicher dazu: Karl Brenke (2016): Die allermeisten Selbständigen betreiben Altersvorsorge oder haben Vermögen, in: DIW Wochenbericht Nr. 45/2016).

Apropos Grundsicherung und Altersarmut: Wie sieht es aus bei der ursprünglich im Koalitionsvertrag vereinbarten „solidarischen Lebensleistungsrente“? Die ist offensichtlich mittlerweile beerdigt worden, aber in dem Konzept von Nahles findet sich ein Nachfolger. Sie schlägt eine neue „Gesetzliche Solidarrente“ vor. Was muss man sich darunter vorstellen?

»Handlungsbedarf besteht … in den Fällen, in denen trotz langjähriger Beschäftigung und Zahlung von Rentenversicherungsbeiträgen im Alter Leistungen der Grundsicherung in Anspruch genommen werden müssen. Nach langjähriger Beitragszahlung zu einem obligatorischen Alterssicherungssystem im Alter wirtschaftlich ebenso dazustehen wie ohne diese Beitragszahlung, wird als unangemessen empfunden und unterminiert auf Dauer die Legitimation der gesetzlichen Rentenversicherung. Eine Anhebung des Sicherungsniveaus kann zwar in Einzelfällen dazu führen, Bedürftigkeit für Geringverdiener zu vermeiden. Je geringer die Vorleistung an Beiträgen jedoch ist, umso weniger wirksam ist eine Niveauanhebung gemessen an dem Ziel, für Geringverdiener eine eigenständige Alterssicherung unabhängig von Grundsicherungsleistungen zu erreichen … Mit der Solidarrente soll die Lebensleistung insbesondere von Geringverdienern und Menschen, die Angehörige gepflegt oder Kinder erzogen haben, honoriert werden und ein regelmäßiges Alterseinkommen oberhalb des regionalen Grundsicherungsbedarfs gesichert werden. Dafür soll die aus eigener Beitragszahlung erworbene Rente um einen Zuschlag so erhöht werden, dass der Rentenzahlbetrag 10 % über dem regionalen durchschnittlichen Grundsicherungsbedarf liegt. Die Solidarrente soll dafür als neue Leistung außerhalb des Renten- und Sozialhilferechts angelegt werden. Für die Verwaltung soll auf bestehende Leistungsträger zurückgegriffen werden. Auf diese Weise werden Brüche im bestehenden Versicherungssystem vermieden.« (BMAS 2016: 33 f.)

Wer kann diese Solidarrente nach Nahles bekommen, wenn es sie denn geben würde? Menschen, die einstens 35 Jahre, ab 2023 dann 40 Jahre lang Beiträge zur gesetzlichen Rentenversicherung gezahlt haben. Es soll eine „vereinfachte Einkommensprüfung“ geben, denn grundsätzlich ist Einkommen anzurechnen, aber man will bei dieser neuen Leistung abweichen von dem, was wir aus der bedürftigkeitsabhängigen Grundsicherung nach SGB XII kennen. Offensichtlich soll da ein neues Mischwesen aus „Nicht mehr nur“-Versicherungs- sowie „Auch, aber privilegierter“-Fürsorgeleistung geschaffen werden:

»Das Einkommen von Partnern soll bis zum 1,5-fachen der Pfändungsfreigrenze von der Anrechnung freigestellt werden, dies entspricht rund 1.600 Euro. Anders als bei der Grundsicherung im Alter und bei Erwerbsminderung wird keine Bedürftigkeitsprüfung stattfinden, das heißt Vermögen wird nicht von der Einkommensanrechnung erfasst. Es wird eine vereinfachte Einkommensprüfung erfolgen, die beispielsweise auf der letzten Steuererklärung basiert.

Das anzurechnende Einkommen wird einmalig zu Beginn festgestellt und ist dann für die gesamte Bezugszeit maßgeblich, sofern keine wesentlichen Veränderungen eintreten. Eine regelmäßige und wiederholte Bedürftigkeitsprüfung unter Offenlegung aller Einkommensverhältnisse, wie sie für den Erhalt von Grundsicherungsleistungen erforderlich ist, wird für die Solidarrente nicht notwendig sein.«

Das klingt nicht nur kompliziert, das würde es auch sein, wenngleich die Vereinfachung mit Blick auf das, was heute im Grundsicherungssystem passiert, hervorgehoben wird.

Fazit: Selbst die weit über die vereinbarten rentenpolitischen Maßnahmen für die Restlaufzeit der derzeitigen Bundesregierung hinausreichenden Reformvorschläge von Nahles, die wenigstens das zentrale Problem des Rentenniveaus zum Gegenstand politischen Handelns machen will, bleiben im bestehenden System gefangen, das zum einen durch bewusste politische Entscheidungen in seiner Stabilität schwer erschüttert wurde und weiter wird (was sich nicht nur am absinkenden Rentenniveau festmachen lässt, sondern beispielsweise auch an einer fortschreitenden Verlagerung der Kostenaufteilung weg von der Arbeitgeber- und hin zur Arbeitnehmerseite, man denke hier nur an die private Altersvorsorge, die eben nicht mehr nur einen ergänzenden, rein zusätzlichen Charakter hat, sondern seit den rot-grünen Reformen Anfang des Jahrtausends die Kürzungen im umlagefinanzierten gesetzlichen Versicherungssystem – angeblich – kompensieren soll.) Risiken und Kosten der Alterssicherung wurden zunehmend auf die Privathaushalte verlagert. In dem von interessierter Seite vielgepriesenen „Mehrsäulensystem“ wird es für die Bürger teurer, ein dem Leistungsniveau der GRV vergleichbares Niveau zu finanzieren – vor allem auch für junge Menschen, obgleich angeblich in deren Interesse die Umstrukturierung dringend notwendig war. Darauf weist der ausgewiesene Rentenexperte und frühere Vorsitzende des Sozialbeirats der Bundesregierung, Winfried Schmähl, in seinem Artikel Höchste Zeit für einen Ausstieg aus dem Ausstieg hin, der im „Wirtschaftsdienst“, Heft 10/2016, veröffentlicht worden ist. Er schreibt weiter: »Die Alterssicherungspolitik wurde in eine Sackgasse getrieben. Und wenn es nicht gelingt, eine „Rentenwende“ durchzusetzen, also einen Ausstieg aus dem politisch gewollten Ausstieg aus der lohnbezogenen und leistungsdefinierten GRV, dann wird die GRV zu einem Mindestsicherungssystem, das allenfalls für langjährig Versicherte Altersarmut verhindert, während viele andere auf bedürftigkeitsgeprüfte Transfers angewiesen sein werden.« Auch wenn es viele da oben nicht hören wollen: »So könnte z.B. 2030 ein Durchschnittsverdiener, wenn er mit 67 (!) Jahren „in Rente geht“, nur dann eine GRV-Rente oberhalb der Sozialhilfe bzw. Grundsicherung erreichen, wenn er mehr als 35 Versicherungsjahre – bewertet mit dem Durchschnittsentgelt (d.h. über 35 Entgeltpunkte) – aufzuweisen hat. Liegt das Entgelt bei nur 80% des Durchschnitts, dann sind bereits gut 40 Jahre erforderlich. Auch wenn eine Rente unterhalb des Grundsicherungsniveaus nicht notwendig zu einem Anspruch auf Grundsicherung führt, so ist weithin anerkannt, dass ein Sicherungssystem seine Legitimation verliert, wenn nach so langer Versicherungsdauer die Rente nicht einmal die bedürftigkeitsgeprüfte Grundsicherung erreicht, die ja keine Beitragszahlung voraussetzt.« Insofern ist das Rentenniveau eben von zentraler Bedeutung

Die bestehende erste und mit ganz großem Abstand wichtigste (und übrigens für viele Menschen auch die einzige) Säule der Alterssicherung, die in der Vergangenheit ein absolutes Erfolgsmodell war, wird aber zum anderen auch durch tektonische Verschiebungen bei den unabdingbaren Voraussetzungen für eine erfolgreiche Funktionsfähigkeit des Systems herausgefordert, die sich auf den dem Rentensystem vorgelagerten Bereichen, vor allem dem Arbeitsmarkt, abspielen. Jetzt und vor allem in Zukunft wird sich die massive Abkopplung der Löhne für sehr viele Arbeitnehmer von der allgemeinen wirtschaftlichen Entwicklung, gemessen am BIP, negativ auswirken auf die Ansprüche, die sie in der GRV erwirtschaften können. Deshalb wird die Finanzierungsfrage eine ganz entscheidende werden, wenn es einem um ein Alterssicherungssystem geht, in dem nicht Millionen Menschen abgeschnitten werden von der ökonomischen Entwicklung der Gesamtgesellschaft. Man schaue sich nur die wachsende Lücke zwischen der Entwicklung des Bruttoinlandsprodukts und den Bruttolöhnen und -gehältern an (und selbst von denen wird nur der Teil bis zur Beitragsbemessungsgrenze zur Finanzierung der Rentenversicherung herangezogen). Man kann es drehen und wenden, wie man will – wir brauchen ein Finanzierungssystem, dass auch aus den Quellen gespeist werden muss, die sich bislang der Finanzierung entziehen oder nur anteilig über einen Bundeszuschuss aus Steuermitteln irgendwie beteiligt werden. Außer, man interessiert sich nicht wirklich für die Rutschbahn nach unten in einen mehr als kargen Lebensabend für viele neben den anderen, denen es auch in Zukunft im Alter sehr gut gehen wird, weil sie über mehrere Einkommens- und Vermögensquellen verfügen.