Neue Studie: Beamte in die Gesetzliche Krankenversicherung?

Aus sozialpolitischer Sicht sind die Beamten ein echter „Fremdkörper“. Sie sind nicht in die normale Sozialversicherung integriert, zahlen keine Beiträge in die Arbeitslosenversicherung, haben ihr eigenes Alterssicherungssystem, aus dem sie keine Rente bekommen, sondern nach dem Alimentationsprinzip eine dem Amt, das sie vorher mehr oder wenig ausgefüllt haben, angemessene Pension. Und auch die Absicherung im Krankheitsfall weicht ab von dem der normalen Arbeitnehmer. Denn sie bekommen zum einen von ihrem „Dienstherrn“ Beihilfeleistungen, mit den anteilig die tatsächlich angefallenen Kosten erstattet werden (im Regelfall übernimmt die Beihilfe 50 Prozent, bei Pensionären sogar 70 Prozent der Krankheitskosten). Und den Rest sichern sie über eine private Krankenversicherung ab, womit sie auch in den Genuss der meisten Besonderheiten des Privatversicherungssystems kommen.

Nun gibt es immer wieder die Forderung, dass doch neben den Selbständigen auch die Beamten einbezogen werden sollten in das „normale“ Sicherungssystem. Die Debatte kreist dann zum einen um die Alterssicherung, also im Sinne einer Einbeziehung in das Regelwerk der Gesetzlichen Rentenversicherung. Zum anderen haben wir ebenfalls seit längerem unter dem Terminus „Bürgerversicherung“ eine Debatte, bei der es um die Erweiterung des Versicherten- und Beitragszahlerkreises in der Gesetzlichen Krankenversicherung (GKV) geht (vgl. dazu beispielsweise den Beitrag Der Weg würde ein steiniger sein: Vom dualen Krankenversicherungssystem zur „Bürgerversicherung“ (light) vom 22.11.2016). 
mehr

Der Weg würde ein steiniger sein: Vom dualen Krankenversicherungssystem zur „Bürgerversicherung“ (light)

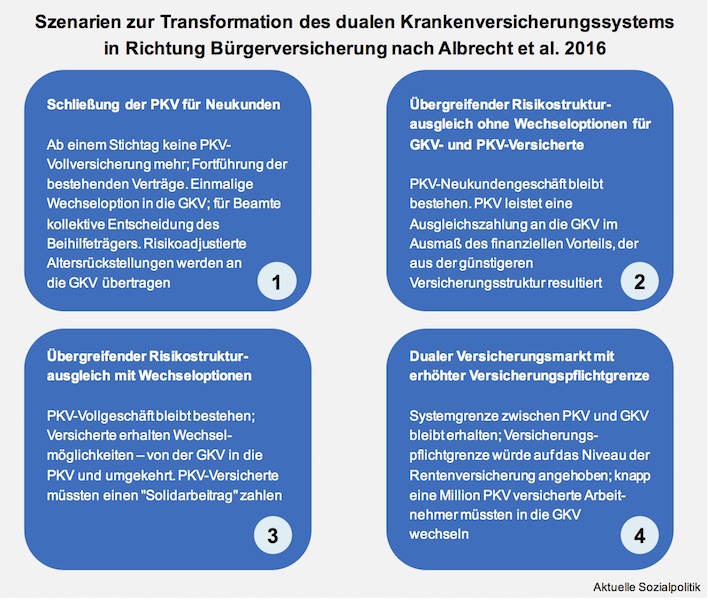
Vor wenigen Tagen wurde man mit solchen Schlagzeilen konfrontiert: Bürgerversicherung würde Zehntausende Arbeitsplätze bedrohen, so beispielsweise die FAZ. Dort erfahren wir: »Die Einführung einer gesetzlichen Bürgerversicherung könnte dazu führen, dass viele Menschen ihre Arbeitsplätze verlieren – in den Privaten Krankenversicherungen (PKV). Zu diesem Ergebnis kommt eine jetzt veröffentlichte neue Studie im Auftrag der gewerkschaftsnahen Hans-Böckler-Stiftung. Eine solche von SPD, Grünen und Linken favorisierte gesetzliche Krankenversicherung für alle würde je nach Ausstiegsszenario dazu führen, dass in der PKV zwischen 22.700 und 51.000 Stellen abgebaut werden müssten.« Beim Übergang zu einer Bürgerversicherung würden zwischen knapp einem Drittel und rund drei Vierteln der Arbeitsplätze in der Privaten Krankenversicherung wegfallen oder rechnerisch gefährdet sein. Die Intention der Berichterstattung war klar – hier sollte in Richtung der eine Bürgerversicherung befürwortenden Kräfte aus den Gewerkschaften, der SPD und den den Grünen ein Keil getrieben werden über das Szenario eines umfangreichen Arbeitsplatzabbaus – das wurde bereits kritisch aufgegriffen und mehr als relativiert in dem Blog-Beitrag Ist die Private Krankenversicherung ein geschützter Arbeitsmarkt? vom 18. November 2016. Weitaus interessanter und aufschlussreicher als die Abschätzung möglicher (übrigens Brutto-)Jobverluste in einem Versicherungssegment sind die den Berechnungen zugrundeliegenden Wege hin zu dem, was unter dem Terminus „Bürgerversicherung“ diskutiert wird.

mehr

Wenn der „mordbiditätsorientierte Risikostrukturausgleich“ Anreize setzt, Patienten morbider zu machen als sie sind und denen das dann schmerzhaft auf die Füße fallen kann

Immer wieder sagt man, das Gesundheitswesen sei ein „Haifischbecken“ angesichts des dreistelligen Milliardenbetrags, der da umgesetzt wird und um dessen Verteilung zahlreiche Akteure miteinander und mit harten Bandagen streiten. Da kann es nicht überraschen, wenn Anreize genutzt werden, sich besser in der Nahrungskette zu positionieren – vor allem dann, wenn die anderen das auch versuchen.
Und bei den Krankenkassen geht es um viele Geld. Derzeit immerhin 250 Mrd. Euro, 200 Mrd. davon werden aus dem Gesundheitsfonds verteilt. Bereits 1994 wurde ein Finanzausgleich zwischen den Kassen eingeführt, man hatte erkannt, dass es ungleich verteilte und nicht von der Versicherung beeinflussbare Vor- und Nachteile bei Einnahmen und Ausgaben zwischen den Kassen gab, die man über einen finanziellen Ausgleich kompensieren wollte. Dazu gehören beispielsweise Merkmale wie Geschlecht und Alter. Seit Anfang 2009 orientiert sich der Risikostrukturausgleich (RSA) zwischen den gesetzlichen Krankenkassen auch am Krankheitszustand – der Morbidität – der Versicherten, da man festgestellt hat, dass die ursprüngliche Fassung des RSA nicht ausreichend die Unterschiede einzufangen in der Lage war. Diese Weiterentwicklung des RSA erfolgte mit dem GKV-Wettbewerbsstärkungsgesetz, das zum einen die Einführung eines Gesundheitsfonds im Jahr 2009 und die zeitgleiche Morbiditätsorientierung des RSA beinhaltete. So werden nunmehr bei der Verteilung der Gelder aus dem Gesundheitsfonds an die einzelnen Krankenkassen durch Zu- und Abschläge die Merkmale Alter, Geschlecht und Bezug einer Erwerbsminderungsrente sowie die Krankheitslast anhand von 80 ausgewählten Krankheiten berücksichtigt. 

mehr