Im Sommer des Jahres 2026 hatte die damalige Bundesgesundheitsministerin Nina Warken (CDU) einen ersten Referentenentwurf eines Gesetzes zur Neuordnung der Pflegeversicherung (Pflegeneuordnungsgesetz – PNOG) aus ihrem Ministerium vorlegen lassen. Der datiert auf den 5. Juni 2026. Die dort enthaltenen Regelungen sollten zum 1. Januar 2027 in Kraft treten – und die milliardenschwere Finanzlücke der Sozialen Pflegeversicherung nach SGB XI stopfen. Für das Jahr 2027 wurde in dem Entwurf für die Pflegeversicherung nach geltendem Recht ein Defizit von 7,6 Mrd. Euro prognostiziert, im Jahr 2028 ein Defizit von 15,4 Mrd. Euro, welches in den Folgejahren stetig aufwächst.
Wie zu erwarten war – wenn man sich im gegebenen System bewegen muss und keine externe Mittelzufuhr beispielsweise in Form von Steuermittel für die versicherungsfremden Leistungen bekommen kann – sollte das durch Einsparungen auf der Leistungsseite und durch höhere Einnahmen, in dem man an der Beitragsschraube dreht, realisiert werden. Also Minderausgaben und Mehreinnahmen generieren. Andere Optionen hat man bei den Rahmenbedingungen eben nicht.
Also haben die Referenten auftragsgemäß Hand angelegt bei den Leistungen der Pflegeversicherung.Nach dem Referentenentwurf sollten durch die gesetzgeberischen Maßnahmen insgesamt finanzielle Entlastungen in der Pflegeversicherung in der Größenordnung von 11,25 Mrd. Euro im Jahr 2027 rausgeholt werden können.1 Auf der Leistungsseite sollten vor allem diese drei Maßnahmen erhebliche Einsparungen im Jahr 2027 generieren – insgesamt 5,7 Mrd. Euro „Minderausgaben“ im kommenden Jahr durch Leistungskürzungen in der Pflegeversicherung:
➞ Verlängerung der Verweildauerstufen um jeweils 6 Monate in § 43c SGB XI: 2,6 Mrd. Euro
➞ Reduzierung der Rentenversicherungsbeiträge (für pflegende Angehörige): 1,8 Mrd. Euro
➞ Anpassung der Begutachtungssystematik: 1,3 Mrd. Euro
Diese drei Maßnahmen im Referentenentwurf sind nicht nur wegen der Größenordnung der damit verbunden Minderausgaben der Pflegeversicherung – also Leistungskürzungen – hervorzuheben, sondern weil mit ihnen die Axt angelegt wird an drei Bereiche des Teilbeitrags, den die Pflegeversicherung leistet für die Absicherung der Pflegebedürftigkeit.
Die jede Tragfähigkeitsgrenze der allermeisten Menschen in unserem Land sprengende Entwicklung der sogenannten „Eigenanteile“ bei vollstationärer Pflege in den vergangenen Jahren ist nun wirklich flächendeckend bekannt und wird regelmäßig im Umfeld der Aktualisierung der Beträge durch die Berichterstattung getrieben. Um die Dimension anhand der bundesdeutschen Durchschnittszahlen (Stand: Juli 2026) bei vollstationärer Pflege exemplarisch zu verdeutlichen:2
➔ Die Eigenanteile (ohne Zuschüsse) werden mit 3.677 Euro pro Monat insgesamt ausgewiesen. Die verteilen sich auf drei separate Eigenanteile: Für „Unterkunft und Verpflegung“ 1.068 Euro, für „Investitionskosten“ 521 Euro – und dann der „Einrichtungseinheitliche Eigenanteil“ (EEE)3 in der Größenordnung von 2.088 Euro. Man muss wissen, dass mit diesem Eigenanteil pflegebedingte Aufwendungenabgedeckt werden müssen, die nicht aus dem festen Teilleistungsbetrag, der von der Pflegeversicherung in Abhängigkeit von dem jeweiligen Pflegegrad gewährt wird, refinanziert werden können.
➞ Man muss an dieser Stelle zur Einordnung der Größenordnung, die der EEE mittlerweile angenommen hat, den Blick auf die Entstehungsgeschichte und die Anfangszeit der Pflegeversicherung richten: Damals ging es vor allem darum, eine sozialversicherungsförmige Absicherung der mit Pflegebedürftigkeit verbundenen Kosten vor dem Hintergrund der damaligen erheblichen Belastungen der Kommunen über die Sozialhilfeleistungen und damit eine entsprechende Entlastung der Kommunen zu erreichen. Der Anspruch war, dass die pflegebedingten Kosten vollständig über Leistungen aus der neuen Pflegeversicherung abgedeckt werden – und am Anfang, also Mitte der 1990er Jahre, ist das mit den damaligen Leistungsbeträgen auch gelungen. Durch eine fehlende Dynamisierung der Festbeträge der Teilleistungsversicherung in Verbindung mit einer ausgeprägten Kostendynamik vor allem durch die in der Pflege überdurchschnittlich bedeutsamen Personalkosten ist es zu einer Abkoppelung des Deckungsbeitrags der Teilleistungen aus der Pflegeversicherung gekommen.
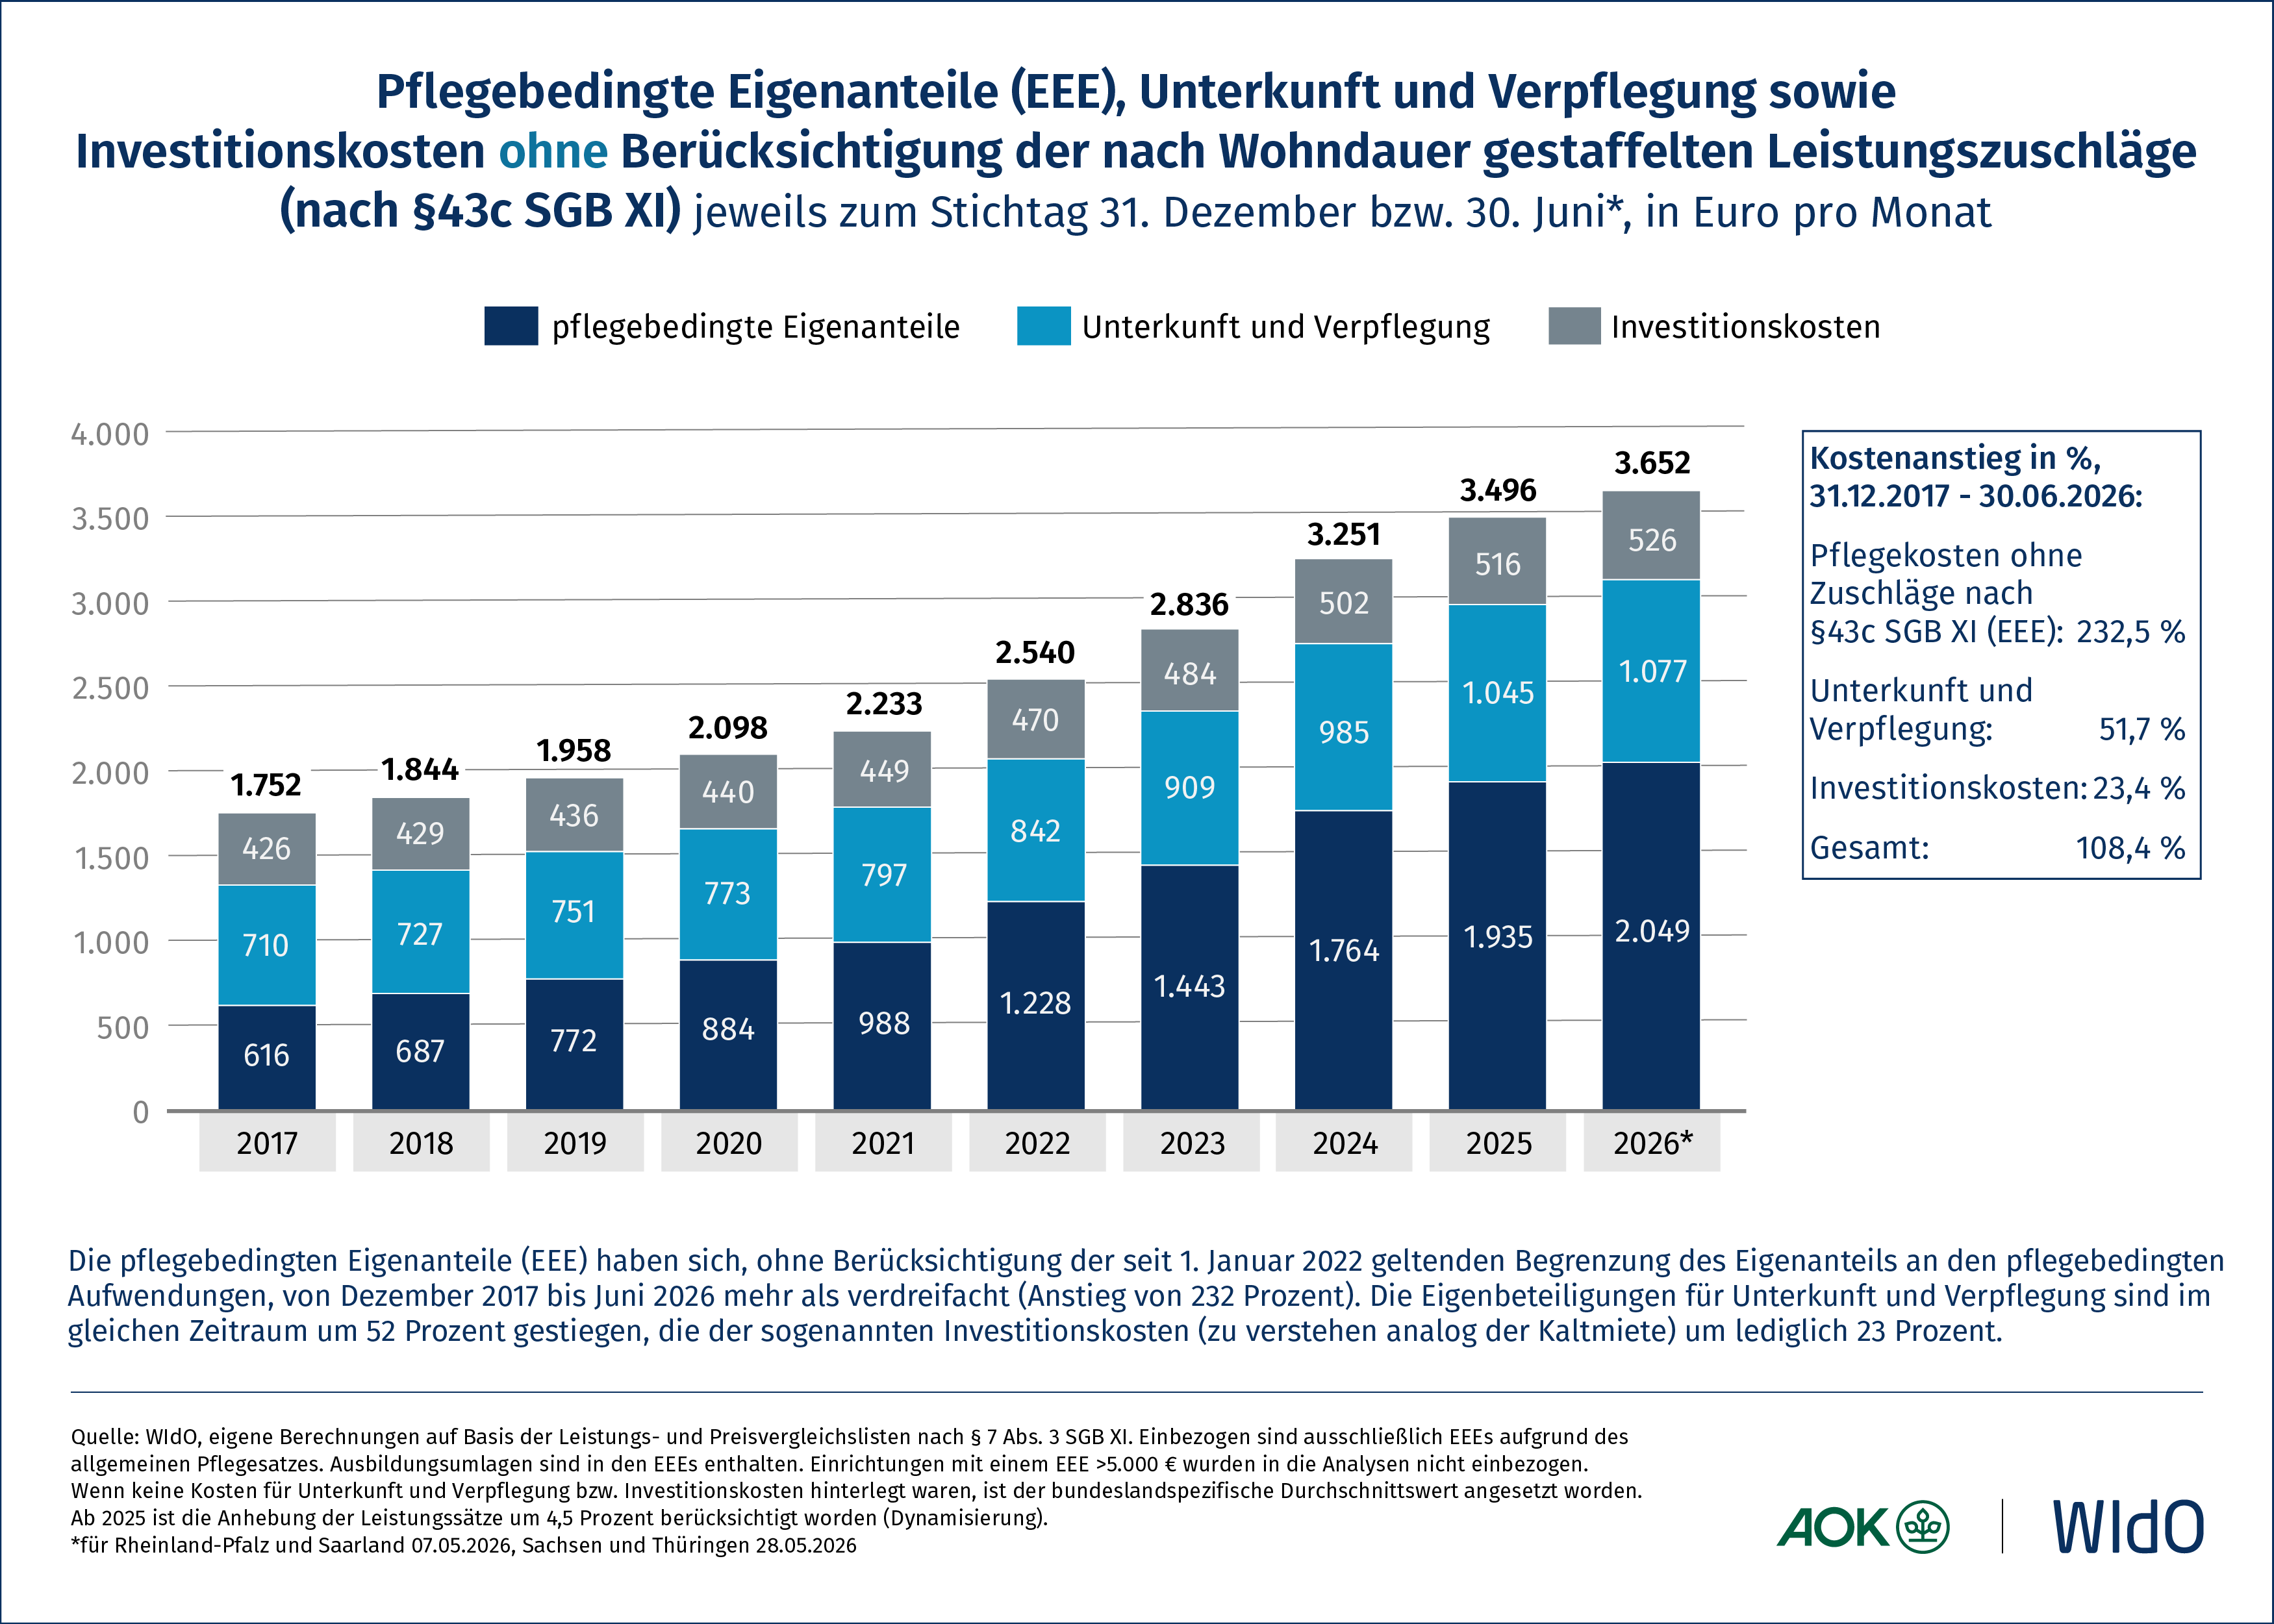
➞ Und ein Blick auf die Entwicklung der Eigenanteile bei vollstationärer Pflege in den vergangenen Jahren verdeutlicht die Dramatik der Kostenverlagerung auf die pflegebedürftigen Bewohner/innen von Pflegeheimen: Die pflegebedingten Eigenanteile (EEE) haben sich (ohne Berücksichtigung der seit 1. Januar 2022 geltenden Begrenzung des Eigenanteils an den pflegebedingten Aufwendungen), von Dezember 2017 bis Juni 2026 mehr als verdreifacht (Anstieg von 232 Prozent). Die Eigenbeteiligungen für Unterkunft und Verpflegung sind im gleichen Zeitraum um 52 Prozent gestiegen, die der sogenannten Investitionskosten (zu verstehen analog der Kaltmiete) um lediglich 23 Prozent.
Nun hat der Gesetzgeber auf den medialen und politischen Druck, der sich aufgebaut hat im Kontext der stetig steigenden Eigenanteile und der damit einhergehenden manifesten Überforderung der meisten Pflegebedürftigen, bereits teilweise zu reagieren versucht. Mit Wirkung zum 1. Januar 2022 wurde eine Art „Kostendämpfungsregelung“ in die Leistungsmechanik der Pflegeversicherung eingebaut.
Wieder einmal wurde dafür vom Gesetzgeber im § 43c SGB XI unter der Überschrift „Begrenzung des Eigenanteils an den pflegebedingten Aufwendungen“ eine überaus komplex daherkommende Umsetzung gewählt, die das Gegenteil einer einfachen und nachvollziehbaren Regelung darstellt:
Den betroffenen Pflegebedürftigen (in den Pflegegraden 2 bis 5) wird ein anteiliger Zuschuss zu ihren EEE-Kosten gewährt, dessen Höhe aber abhängig von der Dauer des Aufenthalts in der Einrichtung ausgestaltet wurde: In den ersten zwölf Monaten gibt es einen Leistungszuschlag in Höhe von 15 Prozent des zu zahlenden Eigenanteils, im zweiten Jahr steigt der Zuschuss auf 30 Prozent des EEE, im dritten Jahr – wenn man mehr als 24 Monate im Heim lebt – gibt es dann 40 Prozent. Der Zuschuss erreicht seine Spitze mit 75 Prozent, wenn man länger als 36 Monaten durchgehalten hat.
Um die Auswirkungen der Leistungszuschläge anhand der bundesdeutschen durchschnittlichen Eigenanteile zu illustrieren, hier ein Blick auf die Werte aus dem Sommer des Jahres 2026:
Eigenanteile ohne Leistungszuschüsse: 3.677 Euro pro Monat
Die nach Aufenthaltsdauer im Pflegeheim gestaffelten Eigenanteile mit den Leistungszuschüssen nach § 43c SGB XI (in Klammern die Entlastung in Euro pro Monat durch die Leistungszuschüsse):
➞ bis 12 Monate: 3.364 Euro (313 Euro)
➞ ab 12 Monate: 3.051 Euro (626 Euro)
➞ ab 24 Monate: 2.633 Euro (1.044 Euro)
➞ ab 36 Monate: 2.111 Euro (1.566 Euro).
Allerdings muss man es erst einmal schaffen, vier Jahre und länger in einem Pflegeheim zu verbringen. Viele Menschen kommen heutzutage erst dann in ein Heim, wenn es absolut nicht mehr geht im häuslichen Umfeld. Und viele Bewohner versterben im ersten oder zweiten Jahr des Aufenthalts – und das ist der eigentliche Grund dafür, dass es in der ersten Zeit nur sehr geringe anteilige Zuschüsse gibt, denn dadurch begrenzt man den finanziellen Aufwand für die Pflegeversicherung, aus deren Mitteln die Leistungszuschüsse gezahlt werden müssen.4
➔ Vor dem Hintergrund der aktuellen pflegepolitischen Debatte über eine Reform der Pflegeversicherung und dabei des Umgangs mit den stark steigenden Heimkosten sei an den historischen Kontext der Einführung der Leistungszuschüsse nach § 43c SGB XI erinnert, das wird in der heutigen extrem kurzlebigen Zeit in der Regel „vergessen“. Schaut man zurück in den Herbst 2020, dann gab es damals diesen Startpunkt, der am Ende zu der beschriebenen Regelung im § 43 c SGB XI geführt hat. Am Anfang wurde mit einer ganz anderen Hausnummer hantiert: Heimbewohner sollten für die stationäre Pflege künftig für längstens 36 Monate maximal 700 Euro pro Monat zahlen. Danach wäre dieser Eigenanteile (also der EEE) komplett weggefallen und es gäbe dann nur noch die beiden anderen Eigenanteile (für Unterkunft und Verpflegung sowie für Investitionskosten). In den ersten drei Jahren des Heimaufenthalts wäre jeder sicher gewesen, dass man nicht mehr als 700 Euro pro Monat für die pflegebedingten Kosten zuzahlen muss. Und: Zukünftige Kostenanstiege, die ansonsten zu 100 Prozent auf den EEE umgelegt worden wären, würden bei diesem Modell an die Zuzahlungsobergrenze stoßen und müssten aus anderen Quellen gedeckt werden. Man könnte auch sagen, damals wurde eine Art „Pflegedeckel“ diskutiert, um einen Begriff aus der aktuellen Diskussion zu verwenden. Übrigens kam dieser Vorschlag vom damaligen Bundesgesundheitsminister.
Der Ansatz ist dann im weiteren politischen und parlamentarischen Prozess geschreddert worden und herausgekommen ist die amputierte Kostenbeteiligungslösung des § 43c SGB XI, die aber neben der anfänglichen geringen Entlastung ein weiteres Konstruktionsproblem aufweist: Wel es hier eben keinen absoluten Kostendeckel nach Oben gibt, werden bei der am Ende realisierten Zuschlagsregelung die Eigenanteile auch in Zukunft ansteigen, wenn sich die pflegebedingten Aufwendungen erhöhen, der Anstieg wird lediglich abgemildert. Das kann man alles nachlesen in dem Beitrag Die Eigenanteile der Pflegebedürftigen in Heimen steigen – und warum eine (angebliche) gesetzliche Bremse ganz schnell heiß laufen wird, der hier am 7. Juli 2021 veröffentlicht wurde.
Zurück in die Gegenwart – die ursprünglich geplanten Leistungskürzungen im PNOG
Mit einem geschätzten Einsparvolumen für die Pflegeversicherung in Höhe von 2,6 Mrd. Euro sollte nach dem im Sommer 2026 vorgelegten PNOG-Entwurf über eine „Verlängerung der Verweildauerstufen um jeweils 6 Monate in § 43c SGB XI“ den pflegebedürftigen Menschen in den Heimen kräftig in die Schatulle gegriffen werden. Der wie beschrieben begrenzte Entlastungseffekt beim hohen einrichtungseinheitlichen Eigenanteil durch die Leistungszuschüsse soll weiter verringert werden, durch eine Verlängerung der sowieso niedrigen Entlastungen in der ersten Zeit des Heimaufenthalts um mehrere Monate. Der höchste Leistungszuschlag würde bei Umsetzung der Regelung nicht mehr nach drei, sondern erst nach viereinhalb Jahren erreicht werden können.
Die genannten „Einsparungen“ in Höhe von 2,6 Mrd. Euro sind natürlich nur eine in der Buchhaltung der Pflegeversicherung, die dahinter stehenden Kosten verschwinden aber nicht, sondern werden „lediglich“ verlagert bzw. verschoben auf die pflegebedürftigen Bewohner der Heime, die das über ihre Einkommen, ihr zu verwertendes Vermögen oder – wenn nichts mehr da ist – letztendlich von den Steuerzahlern über die „Hilfe zur Pflege“-Leistung nach SGB XII, also aus der Sozialhilfe, zu tragen sind.
Eine weitere Einsparung bei der Pflegeversicherung und spiegelbildlich eine Leistungskürzung bei den Pflegebedürftigen (und hier für den gesamten Bereich der Leistungen aus der Pflegeversicherung) war im Umfang von 1,3 Mrd. Euro im kommenden Jahr durch eine „Anpassung der Begutachtungssystematik“ vorgesehen. Das klingt erst einmal sehr technisch, meint aber nichts anderes als eine Anhebung der Zugangshürden in die Pflegegrade, die wiederum Voraussetzung für den Bezug von Leistungen aus der Pflegeversicherung sind. Und zahlreiche Leistungen bzw. deren Höhe sind abhängig von dem konkreten Pflegegrad, in den die Betroffenen einsortiert werden.
Auch hier gab es am Anfang der politischen Diskussion einen weitaus ambitionierteren Ansatz: Danach sollte der Pflegegrad 1, bei dem es seit der Neurordnung des Pflegebedürftigkeitsbegriffs 2017 eine sehr starke Dynamik im Sinne steigender Fallzahlen gegeben hat, zur Disposition gestellt, also abgeschafft werden (vgl. dazu ausführlicher den Beitrag Leistungen bzw. Ausgaben der Pflegeversicherung zurückfahren? Für den Anfang bietet sich der Pflegegrad 1 an. Der wird schon (seit längerem) ins Visier genommen vom 3. August 2025). Zu diesem Zeitpunkt gab es eine breite in den Medien platzierte Debatte über die Verwendung der in diesem Pflegegrad sehr begrenzten Leistungen mit Vorwürfen, der hier gewährte Entlastungsbetrag in Höhe von 131 Euro würde von den Betroffenen „missbraucht“, um sich ihre Putzhilfen oder Gärtner aus Beitragsmitteln mitzufinanzieren.Allerdings hat sich dann die Politik nicht getraut, den Weg der ursprünglich angedachten kompletten Abschaffung des Pflegegrades 1 bis zum Ende zu gehen, sondern man hat die „Lösung“ der eigentlich damit einhergehenden Aufgabe, Ausgaben der Pflegeversicherung zu reduzieren, in die Mechanik des weiter bestehenden Systems der fünf Pflegegrade verlagert und dort durch eine Veränderung der notwendigen Punktwerte, die man erreichen muss, um in eine der unteren Pflegegrade eingruppiert werden zu können, mit denen dann konkrete Leistungsansprüche versehen sind. Dazu ausführlicher die Erläuterungen in dem Beitrag Last orders! Auch in der Pflegeversicherung? Der Sozialverband VdK ruft dazu auf, noch schnell in diesem Jahr einen Pflegegrad zu beantragen, der hier am 1. September 2026 veröffentlicht wurde.5
Und schlussendlich ist noch ein Frontalangriff auf die pflegenden Angehörigen zu nennen: Im Umfang von 1,8 Mrd. Euro sollte die Pflegeversicherung im kommenden Jahr Ausgaben einsparen durch eine „Reduzierung der Rentenversicherungsbeiträge“. Es geht hier um eine Reduzierung des Beitrags der Pflegeversicherung für künftige Rentenansprüche von Pflegepersonen. Die Soziale Pflegeversicherung zahlt an die Rentenversicherung Beiträge für Pflegepersonen, damit diese Rentenansprüche erwerben können.6
Zu den Dimensionen, über die wir hier sprechen müssen: Die Ausgaben der Sozialen Pflegeversicherung für die Beitragszahlungen an die Gesetzliche Rentenversicherung zur Absicherung von Pflegepersonen belaufen sich auf rund 3,7 Milliarden Euro pro Jahr (noch vor zehn Jahren waren das lediglich 900 Mio. Euro).
Wenn man nun im kommenden Jahr tatsächlich 1,8 Mrd. Euro an nicht mehr zu leistenden Beitragszahlungen der einen Sozialversicherung in die Schatullen der anderen realisieren will oder meint zu müssen, dann müssen die damit verbundenen Leistungsansprüche aufgrund der beitragsäquivalenten Ausgestaltung der Rentenversicherung entsprechend erheblich sinken. Wie bekommt man diese Kürzung bei den Zahlungen der Pflegeversicherung, aber auch auf dem Rentenkonto der Pflegepersonen hin? Dazu aus dem PNOG-Entwurf vom 5. Juni 2026 mit Bezug auf die vorzunehmende Änderung im SGB VI, wo das Rentenrecht normiert ist:
»Die Regelung sieht ab dem 1. Januar 2027 eine Reduzierung der gemäß § 166 Absatz 2 Satz 1 normierten beitragspflichtigen Einnahmen auf 70 Prozent der bisherigen Werte vor, die bei einer Pflege durch nicht erwerbsmäßig tätige Pflegepersonen jeweils angesetzt werden. Damit einher geht auch eine entsprechende Reduzierung der Zahlung der bisherigen Beiträge für nicht erwerbsmäßig tätige Pflegepersonen durch die Pflegeversicherung an die gesetzliche Rentenversicherung.«
Das ist eine heftige Kürzung der Rentenansprüche der Pflegeansprüche und ein Schlag ins Gesicht der pflegenden Angehörigen.
Den einen nehmen, die anderen mehr zahlen lassen
Um die kalkulierten Defizite der Pflegeversicherung gegenfinanzieren zu können, werden aber nicht nur Leistungen gekürzt bzw. Zugänge enger gemacht, sondern man bedienst sich erneut bei denjenigen, die über ihre Beitragszahlungen die Mittel aufbringen müssen.
Hier werden für das kommende Jahr Mehreinnahmen von insgesamt 3,9 Mrd. Euro erwartet:
➞ Beitrag für geringfügig Beschäftigte: 1,2 Mrd. Euro
➞ Anhebung Beitragsbemessungsgrenze: 1,6 Mrd. Euro
➞ Erhöhung des Zuschlags für kinderlose Mitglieder: 1,1 Mio. Euro
Man kann an den Zahlen erkennen, wo man sich die zusätzlichen Einnahmen vor allem zu holen gedenkt: Nicht nach dem Rasenmäher über alle Beitragszahler gleichmäßig, sondern durch die Anhebung der Beitragsbemessungsgrenze werden die Versicherten mit höheren Einkommen herangezogen und beim allgemeinen Beitragssatz die Kinderlosen.
Dann kam die Sommerpause
Der erste Referentenentwurf wurde also bereits am 3. Juni 2026 veröffentlicht – und dann passierte erst einmal nichts. Also auf anderen Baustellen schon. Die „damals“ noch zuständige Bundesgesundheitsministerin Nina Warken (CDU) wurde im Strudel des durch die Causa Spahn erforderlichen personellen Umbaus zur Kanzleramtsministerin befördert und verließ das Ministerium – und wurde ersetzt durch den bisherigen CDU-Generalsekretär Carsten Linnemann, der aber nach eigenem Eingeständnis keine Ahnung hat von der Materie und sich folglich erst einmal einarbeiten muss.
Der Entwurf blieb liegen und wurde nicht weiter vorangetrieben. Politiker und Ministeriale rauschten ab in ihren Sommerurlaub. An der einen oder anderen Stelle wurde an den Überlegungen, die im Referentenentwurf ihren Niederschlag gefunden haben, herumgemäkelt, auch aus den „eigenen“ Reihen. Beispielsweise positionierte sich die bayerische CSU gegen die vorgesehenen Einsparungen bei den pflegenden Angehörigen durch die Kürzung ihrer Rentenansprüche.
In den vergangenen Wochen ist in Berlin aufgefallen, dass das PNOG unbedingt im Bundeskabinett verabschiedet und auf den parlamentarischen Weg gebracht werden muss, damit überhaupt noch eine Chance besteht, dass die neuen gesetzlichen Regelungen zum 1. Januar 2027 in Kraft treten können. Und die Defizite der Pflegeversicherung haben sich ja zwischenzeitlich nicht in Luft aufgelöst oder sind kleiner geworden, weil man das hat liegen lassen.
Wir wurden nun Zeugen einer viele sicher irritierenden eruptiven Debatte innerhalb der Regierungskoalition aus CDU/CSU und SPD. Der neue Bundesgesundheitsminister Carsten Linnemann (CDU) hat zwischenzeitlich einen Gesetzentwurf für das Kabinett vorgelegt, in dem einige Veränderungen im Vergleich zum Referentenentwurf vorgenommen wurden, was durchaus üblich ist im Lebenszyklus gesetzgeberischer Schöpfungsakte. So hatte sich Linnemann in einem seiner ersten Statements zu anstehenden „Pflegereform“ dazu hinreißen lassen, die vorgesehenen Kürzungen bei den Rentenansprüchen der Pflegepersonen und die damit verbundene Absenkung der Beitragszahlungen der Pflegeversicherung an die Rentenkasse, was immerhin wie bereits dargestellt 1,8 Mrd. Euro allein im Jahr 2027 an Minderausgaben bringen sollte. Er ahnte wohl, wie die Empörungswellen hochschlagen, wenn man gerade bei den pflegenden Angehörigen und ihrer Alterssicherung offensichtlich einzusparen versucht.
Gleichzeitig versuchten SPD-Vertreter, Grundsatzfragen der Art und Weise der Finanzierung der Pflegeversicherung und hierbei konkret die aus der dualen Verfasstheit mit einer sozialen und einer privaten Pflegeversicherung resultierende Forderung nach einem „Solidarausgleich“ von der privaten hin zur sozialen Pflegeversicherung als zu berücksichtigende Forderung in ein PNOG zu hieven, was erwartbar abgeblockt wurde. Ergänzend wollten Teile der Sozialdemokratie (und hierbei durchaus auch unterstützt von Teilen aus der CDU/CSU, vor allem aus den Ländern), einen „Pflegedeckel“ hinsichtlich der Eigenanteile bei stationärer Pflege durchsetzen. Medienwirksam wurde sogar eine Blockade der Befassung des PNOG-Entwurfs im Bundeskabinett in den Raum gestellt, wenn denn nicht diese beiden Forderungen auch Eingang finden in den Gesetzentwurf.
Der Gesetzentwurf für ein PNOG wurde auf den parlamentarischen Weg gebracht
Wie dem auch sei, das PNOG ist als Gesetzentwurf in einer im Vergleich zum Referentenentwurf geänderten Fassung vom Bundeskabinett am 30. September 2026 verabschiedet worden:
➔ Entwurf eines Gesetzes zur Neuordnung der Pflegeversicherung (Pflegeneuordnungsgesetz), Stand: 30.09.2026
Schaut man in den nun vorliegenden Gesetzentwurf, dann wird man zum einen feststellen, dass die mit quietschenden Reifen seitens der SPD vorgetragenen Forderungen nach einem „Solidarausgleich“ wie auch der „Pflegedeckel“ nicht enthalten sind. Zugleich wurden aber auch einige ursprünglich geplante Kürzungen gestrichen bzw. abgemildert und auch bei den Beitragsmehreinnahmen hat es Veränderungen gegeben. Das hat natürlich Auswirkungen auf die in Aussicht gestellten Minderausgaben und Mehreinnahmen.Nicht verändert zum Referentenentwurf aus dem Sommer 2026 hat sich der angenommene Finanzbedarf: Für das Jahr 2027 wird für die Soziale Pflegeversicherung nach geltendem Recht ein Defizit von rund 7,6 Milliarden Euro prognostiziert, im Jahr 2028 ein Defizit von rund 15,4 Milliarden Euro, welches in den Folgejahren stetig aufwächst.7 Allerdings lassen sich bezogen auf die Volumina der Minderausgaben und Mehreinnahmen einige Veränderungen erkennen, die das Finanzierungsproblem größer werden lässt und die eine unmittelbare Folge der zwischenzeitlich vorgenommenen Veränderungen an dem Gesetzentwurf sind:
Im Referentenentwurf aus dem Juni 2026 wurden noch erhebliche Minderausgaben der Pflegeversicherung in der Größenordnung von zusammen 4,4 Mrd. Euro im kommenden Jahr durch die „Reduzierung der Rentenversicherungsbeiträge“ für Pflegepersonen sowie die „Verlängerung der Verweildauerstufen um jeweils 6 Monate in § 43c SGB XI“. Der Vorstoß einer Kürzung der Rentenversicherungsbeiträge wie auch die Belastungsverschiebung auf die pflegebedürftigen Bewohner/innen in den Heimen durch längere Haltefristen bei den Leistungszuschüssen zu den Eigenanteilen bei vollstationärer Pflege wurden gestrichen. Nunmehr verbleiben als größter Posten bei den Minderausgaben 1,3 Mrd. Euro in 2027 durch eine „Anpassung der Begutachtungssystematik“ (im Referentenentwurf hingegen hatte man dadurch noch 1,8 Mrd. Euro erwartet). Eine weitere nennenswerte Entlastung auf der Ausgabenseite findet man in dem nunmehr im Bundeskabinett beschlossenen Gesetzentwurf nur noch mit 0,8 Mrd. Euro im kommenden Jahr unter dem (neuen) Punkt „Streichung der Leistung „Entlastungsbetrag nach § 45b SGB XI“ in Pflegegrad 1“. Damit kommt man aber nur noch auf 2,1 Mrd. Euro Minderausgaben.
Alos muss man sich das Geld an anderer Stelle besorgen, denn die Defiziterwartungen wurden ja nicht heruntergeschraubt.
Es wurde bereits dargestellt: Im Referentenentwurf aus dem Juni 2026 ging man von Mehreinnahmen im kommenden Jahr aus in der Größenordnung von 3,9 Mrd. Euro. Aber in der nun überarbeiteten Fassung findet man keinen Einnahmenschub im Vergleich zum bisherigen Entwurf, ganz im Gegenteil: Mehreinnahmen tauchen hier nur noch über zwei Quellen auf: „Beitragsbemessungsgrenze analog zum GKV-BStabG“ (mit 0,5 Mrd. Euro) und neu durch die „Erhöhung des Zuschlags für kinderlose Mitglieder“ sollen immerhin 3,3 Mrd. Euro mehr im kommenden Jahr eingesammelt werden.
Das alles ist für das kommende Jahr mindestens auf Kante genäht, die ursprünglich angedachten Einsparungen und Mehreinnahmen sind teilweise wir Butter in der Sonne geschmolzen. Größere Einsparungserwartungen findet man im Finanztableau des Gesetzentwurfs in der Fassung vom 30.09.2026 zum einen ab 2028: Unter dem Stichwort „Wegfall der Dynamisierung im Jahr 2028“ findet man für 2028 einen Betrag in Höhe von immerhin 4,7 Mrd. Euro, der in den beiden Folgejahren mit jeweils 4,8 und 4,9 Mrd. Euro ausgewiesen wird. Das sind erhebliche Beträge – die aber nicht verschwinden, sondern erneut findet eine Belastungsverschiebung auf die Pflegebedürftigen statt, in dem man ihnen eigentlich zustehende Erhöhungen verweigert bzw. streckt. Schauen wir in die Erläuterungen zum Gesetzentwurf, dann findet man auf der Seite 81 diesen Hinweis, der zugleich wie in einem Lehrbuch die verquaste Umschreibung und den Versuch, eine schlechte Nachricht ins Gegenteil zu verkehren, versinnbildlicht:
»Im geltenden Recht ist nach § 30 SGB XI letztmals eine Dynamisierung der Leistungsbeträge zum 1. Januar 2028 mit der kumulierten Kerninflationsrate der drei vorangegangenen Kalenderjahre vorgesehen. Mit dem vorliegenden Gesetz wird erstmalig ein regelmäßiges Dynamisierungsverfahren für die im Vierten Kapitel dieses Buches benannten Beträge eingeführt. In seiner Wirkung soll dieses Instrument dazu führen, den Anstieg der pflegebedingten Eigenanteile zu begrenzen. Hierfür sieht das Gesetz vor, dass die aktuell im § 30 SGB XI festgelegte Dynamisierung so angepasst wird, dass ab dem 1. Januar 2029 die Beträge der Pflegeleistungen jährlich in Höhe des geometrischen Mittels der Kerninflationsraten der jeweils letzten drei vorangegangenen Kalenderjahre, für die zum Zeitpunkt der Erhöhung die entsprechenden Daten vorliegen, angepasst werden. Ziel dieser Regelung ist es, die Planungssicherheit für Pflegebedürftige und deren Angehörige zu erhöhen und die Leistungen der Pflegeversicherung besser an die Preisentwicklung zu koppeln, ohne dabei die finanzielle Stabilität der sozialen Pflegeversicherung zu gefährden. Durch den Mechanismus wird sichergestellt, dass die Pflegeversicherung ihren Charakter als ein verlässliches Teilleistungssystem beibehält.«
Das wäre fast schon putzig, wahlweise frech zu nennen, wenn es hier nicht um richtig viel Geld gehen würde, das man den Betroffenen vorenthält.8 Die angesprochene und im Finanztableau auch ausgewiesene milliardenschwere Entlastung der Pflegeversicherung durch „Minderausgaben“ bekommt man – befreit von allen wolkigen Umschreibungsversuchen in der Begründung (nach dem eigentlich den Eindruck hat, dass die jetzt aber viel mehr Geld bekommen werden) – dadurch hin, dass man die für 2028 eigentlich vorgesehene Dynamisierung der Leistungsbeträge im Sinne einer der Preissteigerung der Vergangenheit nachlaufenden Anpassung einfach entsorgt und ab dem darauf folgenden Jahr ein neues Anpassungsverfahren in Aussicht stellt. Aber 2029 ist noch hin und möglicherweise haben dann andere das faule Ei im Nest.
- Für die Folgejahren weist das Finanztableau im Entwurf vom 03.06.2026 (siehe die tabellarische Übersicht auf den Seiten 4 und 5 des Entwurfs) folgende ansteigende Finanzwirkungen durch die gesetzgeberischen Maßnahmen auf: 2028: 18,1 Mrd. Euro, 2029: 18,94 Mrd. Euro und 2030: 20,34 Mrd. Euro. ↩︎
- Zu den Daten vgl. Verband der Ersatzkassen (vdek): Daten zum Gesundheitswesen: Soziale Pflegeversicherung (SPV), wo die Werte regelmäßig aktualisiert werden (mit Stichtag jeweils zum 1. Januar und 1. Juli). Die Zahlen basieren auf Daten aus der verbandseigenen Pflegedatenbank des vdek-Pflegelotsen (dort kann man auch die Heimplatz-Kosten jeder einzelnen Einrichtung abrufen und vergleichen). Der vdek greift für seine Auswertungen auf die in seiner bundesweiten Pflegedatenbank erfassten und fortlaufend aktualisierten Daten der zugelassenen vollstationären Pflegeeinrichtungen zurück. Diese Daten umfassen die offiziell gemeldeten Preis- und Entgeltstrukturen der Heime. Ebenfalls regelmäßig aktualisierte Übersichten zur Entwicklung der Eigenanteile in der vollstationären Pflege werden vom Wissenschaftlichen Institut der Ortskrankenkassen (WIdO) angeboten. Datengrundlage des WIdO sind die im AOK-Pflegenavigator veröffentlichten Leistungs- und Preisvergleichslisten (gesetzliche Grundlage ist der § 7 Abs. 3 SGB XI). ↩︎
- Der Einrichtungseinheitliche Eigenanteil (EEE) gilt für alle Bewohner eines Pflegeheims unabhängig von der Schwere der Pflegebedürftigkeit, variiert aber (wie die anderen beiden Eigenanteile auch) teilweise erheblich zwischen den einzelnen Pflegeinrichtungen. ↩︎
- Die Kosten für diese Leistungszuschläge sind seit dem Start im Jahr 2022 massiv gestiegen. Zuletzt kletterten die Ausgaben auf rund 6,4 Milliarden Euro und steuern – je nach Projektion – auf Werte zwischen 8 und knapp 10 Milliarden Euro zu. Zur Einordnung: Die Gesamtausgaben der sozialen Pflegeversicherung lagen im Jahr 2025 bei 71 Mrd. Euro. ↩︎
- Ergänzend dazu die Beiträge Auch andere haben Zweifel. Pauschale Erhöhung der Schwellenwerte für die Pflegebegutachtung wird deutlich weniger Einsparungen bringen als erwartet, so eine WIdO-Analyse vom 3. September 2026 sowie Pflegebegutachtungen – ein Massengeschäft mit mehr als drei Millionen Einzelfällen vom 4. September 2026. ↩︎
- Auch hier werden wir wieder Zeugen der beklagenswert hyperkomplexen Ausgestaltung der Regelungen in den einzelnen Zweigen der Sozialgesetzgebung: Die Höhe der Beiträge richtet sich nach dem Pflegegrad der pflegebedürftigen Person sowie der Art der Inanspruchnahme (Pflegegeld, Sachleistung oder Kombinationsleistung). Als Bemessungsgrundlage dient ein fiktives Arbeitsentgelt, das sich an der jeweiligen Bezugsgröße der Sozialversicherung orientiert. Auf dieses fiktive Einkommen zahlen die Pflegekassen den jeweils geltenden Beitragssatz zur Gesetzlichen Rentenversicherung. ↩︎
- Interessant hierbei, dass das Bundesgesundheitsministerium auf seiner Webseite bei den FAQs zum Pflegeneuordnungsgesetz selbst darauf hinweist: »Der tatsächliche Finanzbedarf liegt aber deutlich höher, denn nach mehreren Jahren der Unterfinanzierung ist die Pflegeversicherung finanziell „ausgepresst“ und kommt bereits in diesem Jahr nur mit Darlehen aus dem Bundeshaushalt aus.« ↩︎
- Bisher war eine Erhöhung der Leistungen zum 1. Januar 2028 in Höhe des kumulierten Anstiegs der Kerninflationsrate in den letzten drei Kalenderjahren, nicht jedoch stärker als der Anstieg der Bruttolohn- und Gehaltssumme je abhängig beschäftigten Arbeitnehmer im selben Zeitraum, vorgesehen. Dies hätte einen deutlichen Ausgabenanstieg für die Pflegeversicherung in 2028 zur Folge, der bei einem konstanten Beitragssatz von 3,6 Prozent nicht durch entsprechende Einnahmen gedeckt wäre. ↩︎