Die gesetzgeberischen Eingriffe in die Soziale Pflegeversicherung, auf deren Leistungen derzeit nicht nur über sechs Millionen „Leistungsempfänger“, sondern auch zahlreiche pflegende An- und Zugehörige angewiesen sind, schlagen hohe Wellen. Dabei stehen die mit dem sogenannten „Pflegeneuordnungsgesetz“ (PNOG) vorgesehenen „Minderausgaben“, also Leistungskürzungen, wie auch die geplanten „Mehreinnahmen“ auf der Beitragsseite im Mittelpunkt der Aufmerksamkeit.1
Über beide Hebel versucht die Politik, eine in defizitäres Fahrwasser geratene Pflegeversicherung kurzfristig zu stabilisieren und deren Fahrtüchtigkeit in den kommenden Monaten aufrechtzuerhalten. Dabei sind die aktuellen Rettungsmaßnahmen mehr als auf Kante genäht.
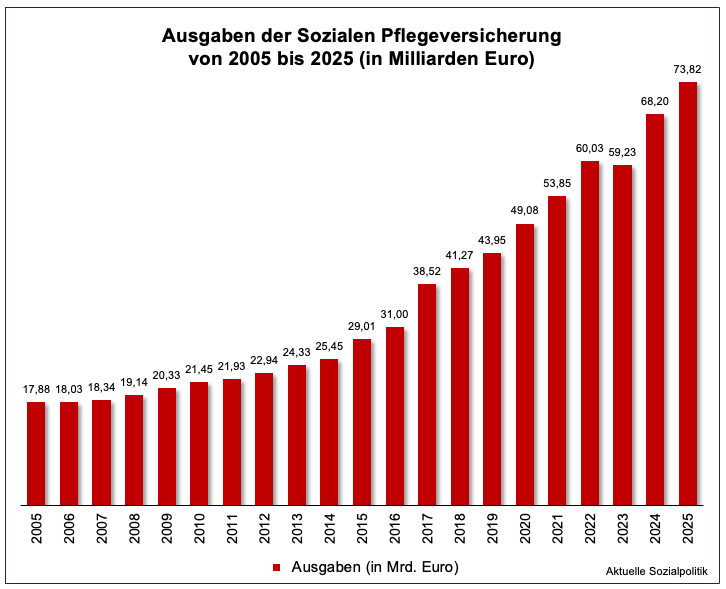
Wir sprechen bei der Sozialen Pflegeversicherung nicht über irgendeinen abseitigen Zweig des deutschen Sozialstaats, sondern über das erst seit 1995 agierende jüngste Mitglied der über lohnbezogene Beiträge im Umlageverfahren finanzierten Sozialversicherungen. 2025 wurden über die Soziale Pflegeversicherung fast 74 Mrd. Euro an Ausgaben getätigt – die aber nur einen Teil der anfallenden Pflegekosten abdecken (können), denn es handelt sich um eine Teilleistungsversicherung mit festen Pauschalbeträgen, die unregelmäßig und zuweilen jahrelang nicht dynamisiert werden und dadurch einem erheblichen Realwertverlust ausgesetzt waren (und sind).
Betrachtet man die Entwicklung der Einnahmen und der Ausgaben der Pflegeversicherung, dann erkennt man über die Jahre seit 1995 ein immer wiederkehrendes Auf und Ab an Überschüssen und Defiziten.
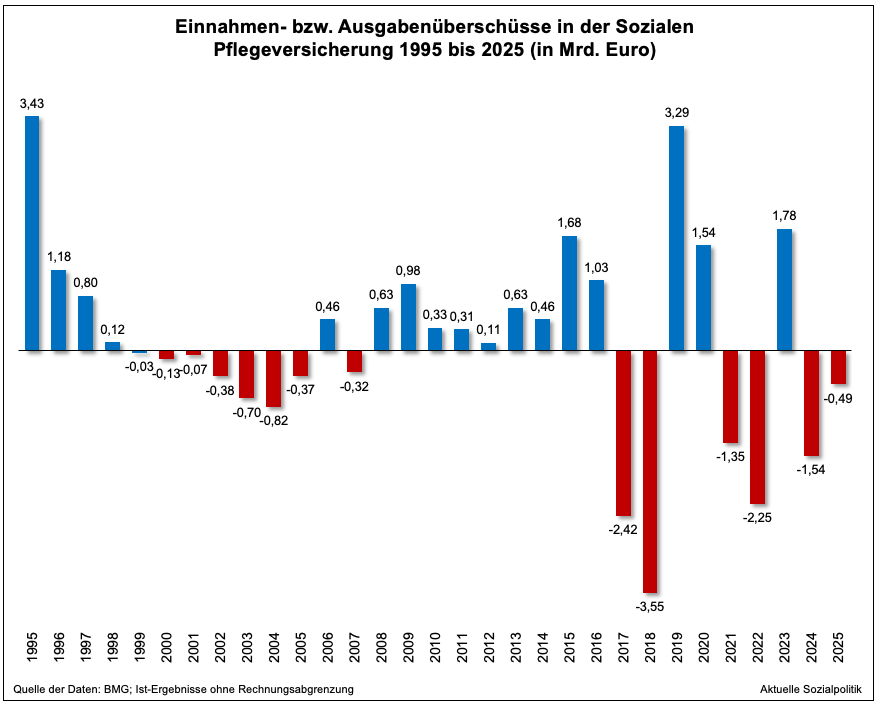
In der Vergangenheit hat man die angefallenen Defizite, also Ausgabenüberschüsse, vor allem durch eine Anpassung der Beitragssatzbelastung in Verbindung mit einer „nachlaufenden“ Dynamisierung der Ausgabenposten und damit einhergehend eine Abnahme des „Kostendeckungsgrades“ durch die Teilleistungen aus der Pflegeversicherung2 wieder auszugleichen versucht.
Bei der Betrachtung der Ausgabenentwicklung müssen zwei Aspekte in Rechnung gestellt werden: Zum einen gibt es einen starken Ausgabendruck allein durch die demografische Entwicklung, denn die Zahl (und auch die Dauer) der Leistungsansprüche steigt mit der ansteigenden Zahl an älteren Menschen.
Hinzu kommen aber auch in der Vergangenheit – anders als man durch die sehr auf Abbauprozesse fokussierten öffentlichen Debatte annehmen könnte – teilweise erhebliche Leistungsausweitungen in der Pflegeversicherung aufgrund politischer Entscheidungen. So wurden zahlreiche neue Leistungsansprüche geschaffen im Zuge der Einführung eines neuen Pflegebedürftigkeitsbegriffs und der Umstellung der Pflegestufen auf Pflegegrade. Damit hat man für Millionen Menschen gerade im Bereich der häuslichen und ambulanten Pflege erstmals über die Pflegeversicherung (mit)finanzierte Leistungen zur Verfügung gestellt.
Die bisherige Kompensationsmechanik hinsichtlich der Ausgabenentwicklung (die zu erheblichen Beitragssatzsteigerungen geführt hat), konfligiert mit anderen politischen Vorgaben bzw. Erwartungen, die auf eine Stabilisierung bzw. sogar Rückführung der Beitragsbelastung durch die Sozialbeiträge (und hierbei vor allem aufgrund der Dynamik die Beiträge zur Kranken- und Pflegeversicherung) insgesamt abstellt. Dass der bisherige Anpassungsmechanismus vor allem bzw. ausschließlich über Einnahmenerhöhungen durch Anhebung der Beitragssätze laufen musste, hängt auch damit zusammen, dass abweichend zu anderen Sozialversicherungszweigen die Pflegeversicherung als reine Beitragsfinanzierung (Umlageverfahren) ohne staatlichen Zuschuss konzipiert war. Das hat sich eigentlich mit der Corona-Pandemie geändert. Nun gibt es – wie gesagt eigentlich – auch in der Sozialen Pflegeversicherung einen Bundeszuschuss aus Steuermitteln.
Wie immer im hochgradig komplexen sozialpolitischen Gefüge muss man genauer hinschauen – auch deshalb, weil in der aktuellen Diskussion neben der allgemeinen (und richtigen) Thematisierung der Problematik der auch in der Pflegeversicherung relevanten Frage nach den (eigentlich über Steuermittel zu finanzierenden) generellen „versicherungsfremden Leistungen“ immer wieder der Vorwurf in den Raum gestellt wird, dass die Politik der Pflegeversicherung die in Zeiten der Corona-Pandemie „geraubten“ Beitragsmittel, also die damals bei der eigentlich gesamtgesellschaftlichen (und damit über Steuermittel zu stemmende) Aufgabe der Pandemiebewältigung zur Finanzierung der pandemiebedingten Kosten im Pflegebereich herangezogenen Beitragsmittel bis heute nicht zurückgegeben habe, obgleich das von dem damals verantwortlichen Bundesgesundheitsministers Jens Spahn (CDU) und seinen Nachfolgern immer wieder versprochen wurde. Dabei soll es sich um fünf bis sechs Milliarden Euro handeln, die der Staat der Beitragszahlergemeinschaft schuldet.
Exkurs: Die „Corona-Pandemie-Schulden“ des Bundes bei der Sozialen Pflegeversicherung
Ja, es ist eine Schweinerei, dass der Bund – abweichend von den ständigen Beteuerungen der politisch Verantwortlichen – der Pflegeversicherung bis heute nicht die versprochene Kompensation der in der Pandemie „vorgestreckten“ Beitragsmittel aus Steuermitteln hat zukommen lassen. Und das dadurch der beitragsfinanzierten Pflegeversicherung Milliarden in der Schatulle fehlen.
Aber man muss etwas genauer hinschauen, denn das Thema ist auch der Einstiegspunkt für die Einführung eines Bundeszuschusses an die Pflegeversicherung (auf dem Papier).
Schaut man auf die Detailebene, dann muss man differenzieren:
Die Soziale Pflegeversicherung hat während der Corona-Pandemie erhebliche gesamtgesellschaftlich veranlasste Kosten getragen. Der Bund hat diese Kosten nicht vollständig aus Steuermitteln erstattet. Die Pflegeversicherung und ihre Beitragszahler wurden deshalb nach Auffassung des GKV-Spitzenverbandes (der auch die Pflegekassen vertritt) mit rund 5,2 Milliarden Euro belastet. Eine andere Frage ist, ob der Bund der Pflegeversicherung diese Summe im rechtlichen Sinne noch schuldet. Die Forderung nach einer Erstattung von rund 5,2 Milliarden Euro ist belegbar. Daraus folgt aber nicht automatisch, dass in dieser Höhe ein unbestrittener, rechtlich durchsetzbarer Rückzahlungsanspruch besteht.
Also rein in die Tiefen und Untiefen des Sozialrechts: Die rechtliche Grundlage für die Finanzierung pandemiebedingter Kosten findet sich in dem überaus schlank gehaltenen § 153 SGB XI. Dieser Paragraf steht unter der hier einschlägigen Überschrift „Erstattung pandemiebedingter Kosten durch den Bund“. Auch hier wie immer genau lesen:
»Wenn der Mittelbestand der sozialen Pflegeversicherung aufgrund pandemiebedingter Mehrausgaben absehbar das gesetzliche Betriebsmittel- und Rücklagesoll der Pflegekassen zu unterschreiten droht, gewährt der Bundeshaushalt der sozialen Pflegeversicherung in den Jahren 2021 bis einschließlich 2023 einen Zuschuss in erforderlicher Höhe (Bundeszuschuss).«
Entscheidend wie so oft ist die genaue Exegese dessen, was der Gesetzgeber da reingeschrieben hat: Es handelt sich um eine Regelung zur Sicherung des Mittelbestandes, nicht um eine pauschale Zusage, sämtliche pandemiebedingten Ausgaben der Pflegeversicherung unabhängig von ihrer Höhe vollständig zu erstatten.
Zwischenfazit: Es gibt eine ausdrückliche gesetzliche Grundlage für Bundeszuschüsse zur Deckung pandemiebedingter Belastungen, aber keine eindeutige Übernahme aller pandemiebedingten Kosten, die man dieser Grundlage entnehmen kann.
Was ist denn nun tatsächlich (nicht) an Steuergeldern geflossen?
Mit Blick auf den angesprochenen Bundeszuschuss müssen wir noch den § 61a SGB XI berücksichtigen. Dieser Paragraf wurde durch das „Gesetz zur Weiterentwicklung der Gesundheitsversorgung (GVWG)“ vom 11. Juli 2021 (also mitten in der Pandemie) in das Gesetz aufgenommen. Dort ist normiert:
»Der Bund leistet zur pauschalen Beteiligung an den Aufwendungen der sozialen Pflegeversicherung ab dem Jahr 2022 jährlich 1 Milliarde Euro.«
Also ein pauschaler Bundeszuschuss von einer Milliarde Euro – und die sind im Jahr 2022 auch geflossen. Aber aufgepasst: Diese eine Milliarde Euro hatten nicht die Funktion, die pandemiebedingten Mehrausgaben der Pflegeversicherung auszugleichen, dafür war der § 153 SGB XI gedacht. Und man muss vollständig lesen: Im § 61a SGB XI findet man dann diese Ergänzung: »Die Zahlungen für die Jahre 2024 bis 2027 werden ausgesetzt und ab dem Jahr 2028 wieder aufgenommen.«
Alos man führt einen allgemeinen steuerfinanzierten Zuschuss ein, um ihn dann sogleich wieder stillzulegen.
Der Bund behauptet nun, man hätte doch im Jahr 2022 einen Bundeszuschuss in Höhe von 3,7 Md. Euro für die Pflegeversicherung geleistet, wenn er nach seiner Finanzierung der pandemiebedingten Kosten gefragt wird. Wenn man den Aufstellungen Glauben schenkt, dann kommt man auf 2,7 Mrd. Euro für die Erstattung pandemiebedingter Aufwendungen, eine Milliarde Euro entfällt auf den bereits skizzierten allgemeinen Bundeszuschuss und kann hier nicht zugeordnet werden. Man muss bei aller Kritik an der Verschleppungstaktik des Bundes aber auch einräumen, dass es falsch wäre zu behaupten, der Bund habe überhaupt keine pandemiebedingten Kosten übernommen.
Aber die Schieflage ist und wird noch viel schlimmer – von einem zu geringen und zwischenzeitlich ausgesetzten Bundeszuschuss zum Austeilen von Schuldscheinen an die Pflegeversicherung
Kommen wir wieder in die Gegenwart. Wir müssen feststellen, dass die regelhafte Finanzierung versicherungsfremder Leistungen in der Pflegeversicherung aus Steuermitteln weiter auf Eis gelegt ist und auch die Erstattung der getätigten pandemiebedingten Ausgaben aus Steuermitteln sicher nicht in dem notwendigen Umfang geleistet wurde.
Aber es kommt noch schlimmer: Der weiter auf der Tagesordnung stehende Defizitausgleich im Sinne einer Abdeckung des Ausgabenüberschusses in der Sozialen Pflegeversicherung wurde und wird nun nicht über Zuschüsse realisiert, sondern der Bund treibt die Pflegeversicherung in eine Verschuldungsfalle, in dem ihr keine Zuschüsse mehr gewehrt werden, sondern Darlehen.
Und wie jeder weiß, gibt es zwischen einem Zuschuss und Darlehen einen erheblichen Unterschied: Darlehen sind Kredite, die man zurückzahlen muss.
Der Bund hat die Soziale Pflegeversicherung (SPV) in den vergangenen Jahren zunehmend durch Darlehen unterstützt. Während es zunächst um die Überbrückung kurzfristiger Liquiditätsprobleme ging, haben die Darlehen inzwischen eine größere finanzpolitische Bedeutung: Sie sollen die Zahlungsfähigkeit der Pflegeversicherung sichern und Beitragssatzerhöhungen vermeiden, ohne dass der Bund die Mittel als Zuschuss bereitstellt.
Schaut man in die vom Bundesgesundheitsministerium zur Verfügung gestellten Finanzergebnisse der Pflegeversicherung, dann zeigt sich diese bisherige Darlehensentwicklung:
➔ Im Jahr 2022 wurde ein erstes Darlehen in Höhe von 1 Milliarde Euro zur Verfügung gestellt.
➔ Für 2023 wird dann das Gegenteil eines Darlehens ausgewiesen, also die Rückzahlung der ersten Tranche des Darlehens von 2022 in Höhe von 0,5 Mrd. Euro. Die zweite Tranche ist bis heute nicht zurückgezahlt.
➔ Für 2025 wird dann ein zinsloses Darlehen an den Ausgleichsfonds der Sozialen Pflegeversicherung gegeben in Höhe von 0,5 Mrd. Euro.
Und für das noch laufende Jahr 2026 verzeichnen wir einen massiven Verschuldungssprung.
Bereits im November 2025 konnte man einer Mitteilung des Deutschen Bundestages unter der Überschrift Etat 2026: Höheres Darlehen für die Pflegeversicherung entnehmen: »Die soziale Pflegeversicherung soll im kommenden Jahr mit zusätzlichen 1,7 Milliarden Euro gestützt werden. Das beschloss der Haushaltsausschuss in seiner Bereinigungssitzung zum Bundeshaushalt 2026. Im Gesundheitsetat stehen damit insgesamt 3,2 Milliarden Euro für ein überjähriges Darlehen an den Ausgleichsfonds der sozialen Pflegeversicherung zur Verfügung.«
➔ Für 2026 müssen also Darlehen an die Pflegeversicherung in der Größenordnung von bis zu 3,2 Mrd. Euro zur Sicherung der Liquidität und zur Stabilisierung des Beitragssatzes in die Bücher genommen werden.
Wobei diese Zahl bereits von der Realität überholt worden ist, denn am 1. Oktober 2026 muss man solche Nachrichten zur Kenntnis nehmen: »Die Finanzlage der Pflegeversicherung ist angespannt. Um kurzfristig Löcher zu stopfen, soll noch in diesem Jahr mehr Geld bereitgestellt werden.«
Im Haushalt für dieses Jahr waren bereits 3,2 Milliarden Euro an Bundes-Darlehen für die Pflegeversicherung vorgesehen. Diese reichen nun aber nicht aus: Die Leistungsausgaben der Pflegekassen seien „aufgrund der weiterhin deutlichen Wachstumsdynamik bei der Zahl der Pflegebedürftigen stärker als ursprünglich angenommen gestiegen“, wird das Bundesgesundheitsministerium zitiert, das sich in einem Schreiben an den Haushaltsausschuss des Bundestages gewandt hat.
Die brauchen also frisches Geld – und das sollen sie nun auch bekommen.
Aus 3,2 werden (vorerst) 3,9 Mrd. Euro
»Das Gesundheitsministerium hatte … 870 Millionen Euro beantragt – das Haus von Finanzminister Lars Klingbeil hält jedoch 700 Millionen Euro für ausreichend, „um den aktuell geschätzten Fehlbedarf für November abzudecken“ und auch gewappnet zu sein, falls anders als derzeit vom Bundesamt für Soziale Sicherung prognostiziert doch schon im Oktober Geld fehlt. Das Ministerium bat den Haushaltsausschuss um Einwilligung in die überplanmäßige Ausgabe.«
Jetzt sind wird also bei einem Darlehensstand von 3,9 Mrd. Euro angekommen – nur für das noch laufende Jahr.
➞ Die Finanznöte der Pflegeversicherung hatten sich zuletzt weiter zugespitzt. In der ersten Hälfte des Jahres lief ein Defizit von 770 Millionen Euro auf, wie der Spitzenverband der gesetzlichen Krankenkassen Ende August mitteilte, der auch die Pflegekassen vertritt. Voraussichtlich im Oktober würden die Einnahmen nicht mehr reichen, um die Pflegeleistungen voll zu finanzieren, hieß es damals. Der neue Bundesgesundheitsminister Carsten Linnemann (CDU) hatte bereits eine erneute kurzfristige Finanzspritze in Aussicht gestellt. Er wird mit diesen Worten zitiert: „Aber es sieht so aus, dass das Geld nicht reichen wird. Es werden einige Hundert Millionen fehlen. Und deshalb müssen wir noch mal in den Haushalt.“
Wenn da bei so einer Zahlenjongliererei dem einen oder anderen mindestens mulmig wird, dann kann man das verstehen.
Denn war da nicht noch was mit Blick auf das kommende Jahr? Ein weiteres milliardenschweres Defizit? Wie wäre es rechnerisch mit mehr als 7 Mrd. Euro?
Im Sommer 2026 wurde der Referentenentwurf für ein Pflegeneuordnungsgesetz vor- und über die Sommerzeit stillgelegt, um dann mit heftigem Getöse als veränderter Gesetzentwurf der Koalitionsfraktionen im Bundeskabinett am 30. September 2026 verabschiedet zu werden. Und sowohl im Referentenentwurf vom 05.06.2026 wie auch im Gesetzentwurf vom 30.09.2026 findet man für das nächste und die kommenden Jahre rechnerische Defizite der Pflegeversicherung ausgewiesen, dies es in sich haben.
➔ Für 2027 sind das 7,6 Mrd. Euro.
➔ Für 2028 dann schon 15,4 Mrd. Euro.
Vor diesem Hintergrund müssen die beiden Stoßrichtungen des nun in den parlamentarischen Prozess gegebenen Pflegeneuordnungsgesetz gesehen werden: Ausgaben kürzen und Beitragseinnahmen erhöhen, um das rechnerische Defizit (das in Wahrheit aber auch höher ausfallen kann, wenn die zugrundeliegenden Annahmen „zu positiv“ modelliert sein sollten) auszugleichen.
➔ Und diese beiden Stellschrauben müssen auch funktionieren, denn die andere Quelle einer „Defizitdeckung“ über neue, weitere Kredite soll den Planungen nach trocken gelegt werden: Im Entwurf des Bundeshaushalts 2027 sind keine Darlehen des Bundes an die Soziale Pflegeversicherung (SPV) bzw. an den Ausgleichsfonds der Pflegekassen mehr eingeplant.
Im Gegensatz zu den Vorjahren (wie beispielsweise 2026, in denen noch Darlehen in Höhe von nunmehr 3,9 Milliarden Euro zur kurzfristigen Liquiditätssicherung gewährt wurden bzw. werden), sind im Haushaltsentwurf 2027 genau 0 Euro an neuen Krediten bzw. Darlehen für die Pflegeversicherung vorgesehen. Laut der Finanzplanung geht die Bundesregierung davon aus, dass die Pflegeversicherung ab 2027 ohne eine Mittelzufuhr aus Darlehen oder gar steuerfinanzierten Zuschüssen auskomm (unter anderem flankiert durch geplante „strukturelle Reformen und Einnahmenveränderungen“, wie sie im Pflegeneuordnungsgesetz vorgesehen sind).
Und was, wenn das nicht klappt?
Die erwarteten Einsparungen in der Pflegeversicherung schmelzen bereits vor dem möglichen Inkrafttreten eines PNOG durch Veränderungen auf der Entwurfsseite wie die Butter in der Sonne. Die folgende tabellarische Übersicht verdeutlicht, dass die im Referentenentwurf durch umfangreich angelegte Kürzungen noch erwarteten „Minderausgaben“ (für die Pflegeversicherung) in Höhe von 7,35 Mrd. Euro in dem Entwurf, der nunmehr vom Bundeskabinett am 30.09.2026 verabschiedet wurde, auf nur noch 2,45 Mrd. Euro geschrumpft sind (die erhofften „Mehreinnahmen“ durch Beitragserhöhungen bleiben noch stabil bei 3,9 bzw. 3,8 Mrd. Euro).
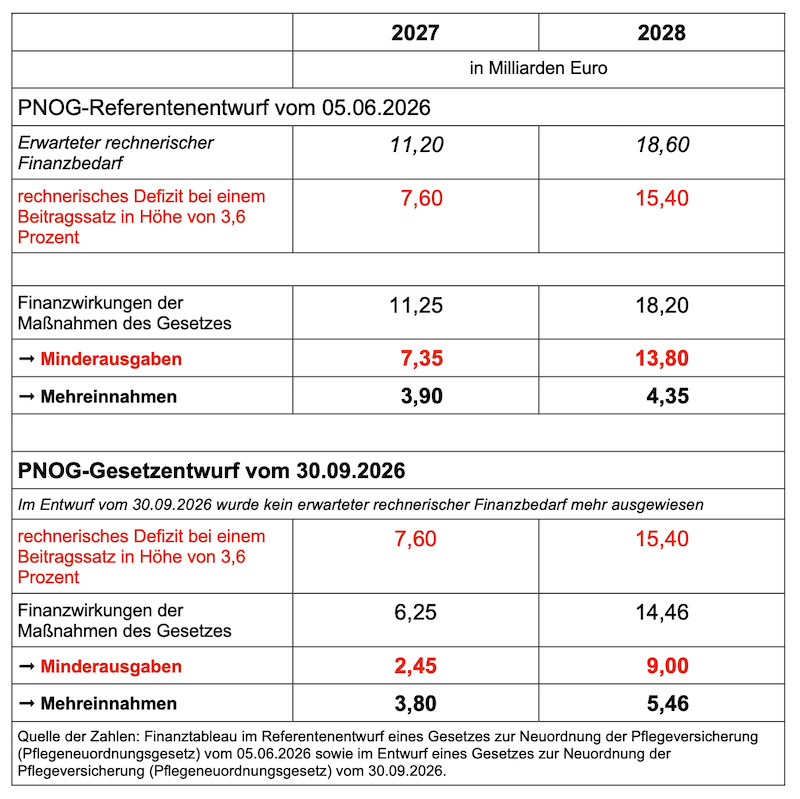
Folgt man den im neuen Entwurf ausgewiesenen Finanzwirkungen, dann werden wir schon auf der noch nicht verabschiedeten, geplanten Ebene des mittlerweile im Vergleich zum Referentenentwurf aus dem Juni 2026 bei zahlreichen Kürzungen bereinigten Gesetzes eine Lücke zwischen dem rechnerischen Defizit in Höhe von 7,6 Mrd. Euro und den „Finanzwirkungen der Maßnahmen des Gesetzes“, die mit 6,25 Mrd. Euro ausgewiesen werden, bekommen. Die durch gesetzgeberische Maßnahmen geplanten Minderausgaben und Mehreinnahmen werden also bereits vor einer Verabschiedung verringert und gleichzeitig weiß man, dass sich das Defizit der Pflegeversicherung im kommenden Jahr und danach nicht entsprechend verringert (man kann durchaus annehmen, dass es – wenn es sich bewegt –, dann größer werden wird).
Man kann das als Analogie zum Krankenhauswesen durchaus als eine „blutige Entlassung“ des SGB XI seitens des behandelnden Gesetzgebers bezeichnen.3 Mit der sehr wahrscheinlichen Folge, dass die Pflegeversicherung auch immer kommenden Jahr dazu getrieben wird, neue Schuldscheine des Bundes anzunehmen, um den laufenden Betrieb aufrechterhalten zu können.
Wenn die Bundesregierung ihre eigenen Zahlen ernst nehmen würde, dann kann sie doch eigentlich nicht bei der laufenden Haushaltsplanung für 2027 genau 0 Euro mögliche Kredite für die Pflegeversicherung einstellen. Offensichtlich aber hantiert sie damit, vielleicht nach dem Motto, dass man dann im Laufe des Haushaltsjahres 2027 – weil man „überrascht“ wurde von „aus dem Ruder laufenden Ausgaben“ – eben nachsteuert, wie man das ja auch mit den 700 Millionen Euro auf die bereits im vergangenen Jahr im Haushalt vorgesehenen 3,2 Mrd. Euro für Darlehen gemacht hat.
Möglicherweise glaubt der eine oder andere, dass die nunmehr eingesetzte Pflegestrukturkommission tatsächlich über Wasser laufen kann und deshalb von der Seite noch substanzielle Einsparungen kommen, die einem den nächsten Griff in die Schublade mit den Schuldscheinen ersparen könnten.
Und bevor man sich verliert in den Irrungen und Wirrungen des Kleingedruckten und der Abschätzung möglicher Nicht-Effekte bestimmter Regelungen:
Es sind schon in Milliardenhöhe Darlehen gewährt worden und die Wahrscheinlichkeit, dass im Sinne einer finanziellen Notbeatmung der Pflegeversicherung weitere Darlehen im Raum stehen werden, könnte der eine oder andere völlig zu Recht die Frage aufwerfen: Wie soll denn die Pflegeversicherung diese Kredite jemals wieder zurückzahlen? Selbst wenn es – mal ganz optimistisch angenommen – gelingen sollte, mit quietschenden Reifen gerade so das operative Defizit in der Pflegeversicherung saldentechnisch zu kompensieren: Wo kommt das Geld her für die Tilgung der Verbindlichkeiten aus der Vergangenheit? Das geht doch im System nur über weitere erhebliche Leistungskürzungen oder weitere Beitragsanhebungen, was als eine unrealistische Option erscheint.
Offensichtlich sollen wir alle unbedingt den „Rien ne vas plus“-Punkt erreichen. Seriöse Planung, abgesehen von einer seriösen Politikgestaltung gerade in diesem hoch sensiblen Bereich der pflegerischen Versorgung vieler, sehr vieler Menschen, geht definitiv anders.
- Vgl. hierzu ausführlicher die beiden Beiträge Das PNOG: Eine Not-OP am wackeligen Gerüst der Pflegeversicherung vom 11. Oktober 2026 sowie Hinter dem Kleingedruckten des „Pflegeneuordnungsgesetzes“: Gute Absicht mit unbeabsichtigten Nebenfolgen oder vielleicht doch eine Nebelkerze, um Kürzungen realisieren zu können? Vom 15. Oktober 2026. ↩︎
- Das hat sich dann konkret niedergeschlagen in einem erheblichen Anstieg der „Zuzahlungen“ der Pflegebedürftigen vor allem bei der vollstationären Pflege, darunter besonders der heute im „Einrichtungseinheitlichen Eigenanteil“ enthaltenen pflegebedingten Kosten einer Heimunterbringung, die anfangs vollständig aus den Mitteln der Pflegeversicherung getragen werden sollten, was in den ersten Jahren ab 1995 auch der Fall war. Diese Kostendeckung ist schon seit vielen Jahren verschwunden und immer größere Anteile der zu tragenden Heimkosten wurden auf die pflegebedürftigen Bewohner verlagert. ↩︎
- Der Terminus „blutige Entlassung“ ist ein gesundheitspolitisches Schlagwort – und eine bewusst zuspitzende Metapher. Er entstand im Zuge grundlegender Reformen des Krankenhaus-Vergütungssystems Anfang der 2000er Jahre mit der Einführung einer fallpauschalierenden Finanzierung auf der Basis von Durchschnittskostenkalkulationen. Nach der Ablösung der tagesgleichen Pflegesätze durch das DRG-basierte Fallpauschalensystem mit dem Fallpauschalengesetz (FPG) veränderte sich die Situation für die Kliniken so, dass sie für eine bestimmte Diagnose (z. B. eine Blinddarm-OP) einen festen Pauschalbetrag bekommen – völlig unabhängig davon, wie viele Tage der Patient tatsächlich im Krankenhaus liegt. Daraus entstand ein enormer wirtschaftlicher Druck auf die Krankenhäuser, Patienten so schnell wie möglich nach Hause zu schicken, um Kosten zu sparen. Der Begriff beschreibt den Zustand, dass Patienten entlassen werden, während sie – im übertragenen oder manchmal auch wörtlichen Sinne – noch „bluten“. Patienten werden zu früh entlassen, ihr Zustand verschlechtert sich zu Hause und sie müssen nach kurzer Zeit erneut im Krankenhaus aufgenommen werden – man spricht hier vom sogenannen „Drehtüreffekt“. Das wurde tatsächlich beobachtet in der Einführungsphase des neuen Systems und der Gesetzgeber musste bei den Vergütungsregelungen wie auch bei Vorgaben das Entlassmanagement betreffend in nachsteuern. Trotz aller Einhegungsversuche besteht immer noch ein starker Anreiz, Patienten so schnell wie möglich wieder „los zu werden“. ↩︎